Los pagos sin contacto le permiten realizar compras con solo un toque de su tarjeta o dispositivo móvil. Conozca cómo funcionan y qué mantiene su información segura.
Enseñanzas clave
- Los pagos sin contacto utilizan tecnología inalámbrica de corto alcance para completar compras con solo un toque.
- Las tarjetas elegibles, los teléfonos inteligentes, los relojes inteligentes y otros dispositivos pueden admitir pagos sin contacto.
- Las características de seguridad, tales como la tecnología EMV y la tokenización, ayudan a proteger la información de pago.
- Las billeteras móviles también ofrecen pagos sin contacto y pueden agregar otro nivel de protección mediante contraseñas, huellas dactilares o reconocimiento facial.
Acercar la tarjeta o el teléfono móvil al momento de realizar el pago se ha convertido hoy en una forma popular de pago. Es una alternativa rápida y conveniente a insertar una tarjeta con chip o deslizar una banda magnética.
Comprender la tecnología detrás de los pagos sin contacto puede ayudarle a decidir cuándo y cómo utilizarlos. Esto es lo que debe saber.
¿Qué es un pago sin contacto?
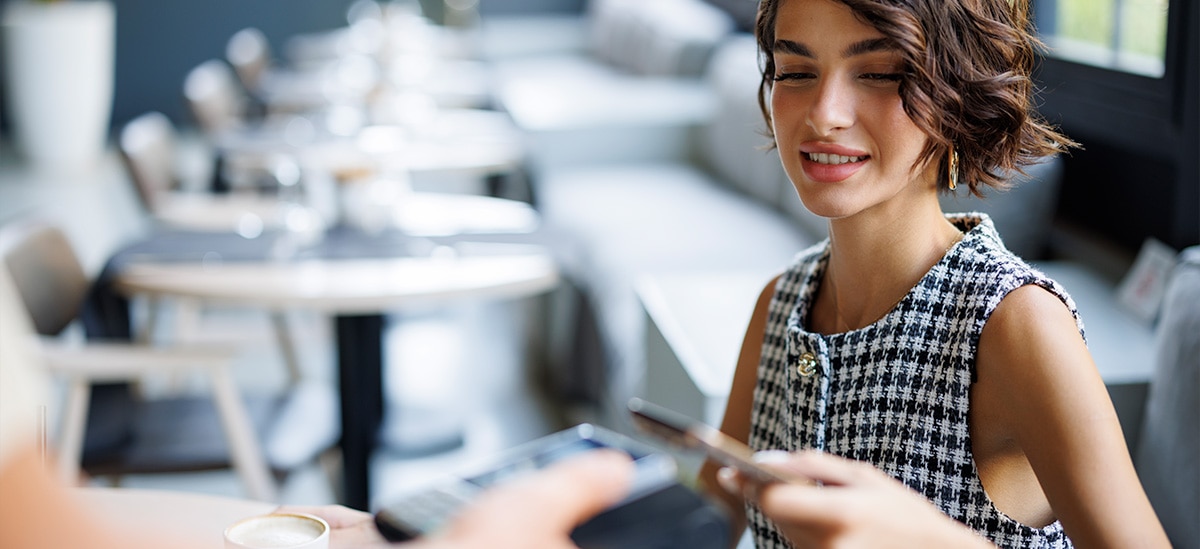
El pago sin contacto le permite pagar compras al sostener una tarjeta, un teléfono inteligente, un reloj inteligente u otro dispositivo habilitado dentro del alcance de una terminal de pago compatible. Utiliza tecnología inalámbrica para transmitir información y autorizar compras.
Cómo reconocer tarjetas y terminales habilitadas para pagos sin contacto
Para verificar si su tarjeta de crédito o débito está habilitada para pagos sin contacto, busque un símbolo que se asemeja a cuatro líneas curvas de tamaño creciente. Una terminal compatible tendrá el mismo símbolo. Si una terminal no está equipada para aceptar pagos sin contacto, aún puede utilizar una tarjeta sin contacto de la manera tradicional, es decir, al insertar el chip o deslizar la banda.
Cómo funciona el pago sin contacto
Los pagos sin contacto normalmente implican tres pasos:
1. Espere la indicación de la terminal: el comercio inicia la transacción y, a continuación, la terminal le solicita el pago.
2. Acerque su tarjeta o dispositivo: sostenga la tarjeta o el dispositivo a una o dos pulgadas del símbolo de pago sin contacto de la terminal.
3. Complete la transacción: la tarjeta o el dispositivo envía información cifrada a la terminal, la cual envía la transacción para su autorización. Una vez aprobada, el pago se ha completado.
Explicación de la comunicación de campo cercano (NFC)
La comunicación de campo cercano (NFC, por sus siglas en inglés) es la tecnología inalámbrica que impulsa los pagos sin contacto. Cuando el comerciante introduce el costo final, este activa el lector de radiofrecuencia de corto alcance de la terminal. Esto alimenta brevemente un chip dentro de una tarjeta o dispositivo habilitado, lo que les permite comunicarse a través de ondas de radio.
NFC vs. RFID
La identificación por radiofrecuencia (RFID, por sus siglas en inglés) utiliza la frecuencia de radio para la comunicación unidireccional entre una etiqueta o dispositivo y un lector. Por lo general, funciona a distancias que van desde menos de una pulgada hasta 40 pies o más. NFC es una forma especializada de la tecnología RFID que permite la comunicación bidireccional y requiere distancias de solo una a dos pulgadas, lo que la hace más adecuada para pagos seguros.
Estándares EMV y tokenización
Mientras que NFC proporciona la conexión entre la terminal y la tarjeta o dispositivo, los estándares EMV y la tokenización protegen los datos durante la transmisión. La tecnología EMV® genera un código de seguridad de un solo uso, llamado criptograma, para cada transacción.[1] La tokenización, que a menudo se utiliza con las billeteras móviles, limita la información transmitida al comercio al reemplazar el número de tarjeta real con un token digital. Ambas medidas ayudan a prevenir el fraude durante las transacciones sin contacto.[2]
Billeteras móviles, dispositivos y seguridad adicional
No siempre se necesita una tarjeta para realizar pagos sin contacto. Las billeteras móviles como Apple Pay®, Google Wallet® y Samsung Wallet® le permiten pagar con un teléfono inteligente, reloj inteligente u otro dispositivo compatible. Estas aplicaciones guardan la información de las tarjetas de crédito o débito elegibles y le permiten pagar al sostener el dispositivo cerca de una terminal sin contacto, en lugar de tocar la terminal con su tarjeta.
Además de la NFC y la tokenización, las transacciones con billeteras móviles a menudo requieren verificación a través de un número de identificación personal (PIN), huella dactilar, reconocimiento facial, contraseña, patrón o código de dispositivo. Algunos dispositivos también utilizan seguridad de hardware para agregar otro nivel de protección.
Tarjeta sin contacto vs. billetera móvil
Tanto las tarjetas sin contacto como las billeteras móviles ofrecen pagos rápidos y sencillos. Sin embargo, la experiencia difiere en algunos aspectos clave:
Autenticación: las tarjetas sin contacto por lo general solo requieren un toque, mientras que las billeteras móviles pueden requerir un PIN, contraseña, huella dactilar o reconocimiento facial.
Conveniencia: las billeteras móviles pueden almacenar múltiples tarjetas en un solo dispositivo, lo que elimina la necesidad de llevar consigo cada tarjeta física.
Compatibilidad: una vez activada, una tarjeta sin contacto normalmente funciona sin necesidad de una configuración adicional. Las billeteras móviles requieren un dispositivo compatible y una tarjeta que sea admitida por la billetera y aprobada para uso móvil por el emisor.
Seguridad: ambas utilizan características de seguridad EMV. Las billeteras móviles también pueden agregar tokenización y autenticación a nivel de dispositivo para ayudar a proteger la información de pago.
Beneficios de los pagos sin contacto
Muchos usuarios valoran cómo los pagos sin contacto les permiten liquidar su cuenta en segundos sin necesidad de deslizar o insertar una tarjeta. Esta rapidez y conveniencia facilitan las transacciones diarias, desde comprar una taza de café rápidamente o pagar el supermercado, hasta abordar el transporte público.
Las tarjetas sin contacto permanecen en su mano durante toda la transacción, lo que reduce las posibilidades de dejar la tarjeta en el comercio por accidente. El pago con un toque también limita el contacto físico, lo que reduce el desgaste de la tarjeta.
Los comercios también se benefician de pagos más rápidos, especialmente aquellos que procesan compras pequeñas frecuentes, tales como las tiendas de conveniencia.
Preocupaciones comunes y medidas de seguridad
Los pagos sin contacto se han vuelto más populares en los últimos años; sin embargo, muchas personas aún tienen las mismas preocupaciones comunes. Por ejemplo, usted puede preguntarse si es fácil realizar una compra accidentalmente o ser víctima de un fraude. Conocer las medidas de seguridad integradas y tomar algunos pasos sencillos para aumentar la seguridad puede ayudarle a utilizar esta tecnología con confianza.
Prevenir cargos accidentales o duplicados
Caminar cerca de una terminal con una tarjeta o dispositivo de pago sin contacto no activará una compra accidentalmente. El comercio debe primero iniciar una transacción y activar la terminal. Luego, la tarjeta o el dispositivo debe acercarse a una o dos pulgadas de la terminal antes de que transmita la información de pago.
Las terminales también están diseñadas para completar una sola transacción y autorizar una tarjeta a la vez. Cuentan con retrasos de tiempo integrados e identificadores únicos de transacción para ayudar a prevenir cargos duplicados.
Monitoreo de fraudes y alertas de transacciones
El uso seguro de los pagos sin contacto comienza con la seguridad básica de la cuenta. Configurar alertas de transacciones en las cuentas subyacentes puede ayudarle a realizar un seguimiento de las compras y a detectar rápidamente cualquier actividad desconocida. Por ejemplo, usted puede configurar una alerta para notificarle sobre transacciones que superen una determinada cantidad de dólares.
También es importante revisar sus cuentas de tarjeta de crédito y débito con regularidad y reportar cualquier elemento que parezca incorrecto lo antes posible. Si pierde o le roban su tarjeta o dispositivo sin contacto, comuníquese con el emisor de la tarjeta de inmediato y utilice cualquier función disponible de bloqueo de tarjeta si necesita tiempo para investigar su ubicación.
Cómo PNC admite los pagos sin contacto
PNC Bank ofrece diversas maneras de realizar pagos sin contacto, lo que brinda a los clientes tanto conveniencia como flexibilidad.
Tarjetas sin contacto de PNC
Usted puede acercar su tarjeta de débito y de crédito Visa® de PNC elegible en cualquier terminal que acepte pagos sin contacto. Cada transacción sin contacto utiliza un código cifrado único, lo que ayuda a proteger la información de su tarjeta y evita que su número de tarjeta quede expuesto ante el comercio.
PNC Pay®
PNC Pay® también permite a los clientes con dispositivos Android® elegibles realizar compras mediante el uso de tarjetas de PNC elegibles que hayan sido inscritas a través de la aplicación de la banca móvil de PNC. Usted puede utilizar PNC Pay en cualquier lugar que acepte pagos sin contacto, incluidos los sistemas de transporte colectivo de muchas ciudades. Los dispositivos Android® elegibles deben tener una antena NFC para ser elegibles.
Billeteras móviles
Las tarjetas de PNC funcionan con diversas billeteras móviles, que incluyen Apple Pay®, Google Wallet®, Samsung Pay® y Garmin Pay℠. Cuando usted utiliza una tarjeta de PNC elegible a través de una billetera móvil compatible, la tokenización ayuda a evitar que su número de tarjeta real se comparta con los comercios.
PNC Paze℠
PNC Paze℠ está diseñado para el pago en línea en lugar de pagos sin contacto en persona. Le permite utilizar tarjetas de débito o crédito elegibles de PNC Bank para realizar compras en línea sin tener que introducir los números completos de la tarjeta ni crear nuevas contraseñas.
Paze℠ se gestiona directamente a través de la aplicación de la banca móvil de PNC y aumenta la seguridad al utilizar la tokenización para ocultar los números de su tarjeta.
Más información sobre los pagos sin contacto
Los pagos sin contacto facilitan el pago con un solo toque, al tiempo que utilizan características de seguridad diseñadas para ayudar a proteger su información de pago. Para obtener más información sobre cómo funcionan los pagos sin contacto y las opciones de pago digital disponibles a través de PNC, visite el centro de Pagos Digitales de PNC.
Preguntas frecuentes
¿Qué es un pago sin contacto?
El pago sin contacto permite a los usuarios procesar transacciones de pago sin necesidad de deslizar o insertar una tarjeta de débito o crédito. En su lugar, utiliza una tarjeta, teléfono inteligente, reloj inteligente u otro dispositivo elegible, que se sostiene cerca de una terminal habilitada. La tarjeta o el dispositivo utiliza tecnología NFC para intercambiar información de pago a corta distancia.
¿Qué tan seguros son los pagos sin contacto?
Los pagos sin contacto cuentan con varias características de seguridad, incluida la tecnología EMV, para ayudar a proteger los datos de la transacción. Las billeteras móviles pueden agregar protecciones adicionales como la tokenización y la seguridad a nivel de dispositivo, lo que incluye contraseñas, PIN, huellas dactilares o reconocimiento facial.
¿Necesito un PIN o una firma?
La mayoría de las transacciones sin contacto solo requieren un toque. Sin embargo, algunas compras pueden solicitarle un PIN, una firma u otra forma de verificación. Los requisitos pueden variar según el monto de la compra, las preferencias del comercio, el emisor o la tarjeta.
¿Puedo utilizar mi teléfono en lugar de una tarjeta?
Sí. Los teléfonos inteligentes y otros dispositivos compatibles pueden permitirle realizar pagos sin contacto mediante el uso de billeteras móviles como Apple Pay®, Google Wallet® o Samsung Wallet®. El dispositivo, la tarjeta de pago y la terminal deben ser compatibles.
¿Cómo puedo protegerme del fraude en pagos sin contacto?
Configure alertas de transacciones, revise sus cuentas con regularidad y reporte de inmediato cualquier transacción desconocida. Si le roban su tarjeta o dispositivo, infórmelo al emisor lo antes posible y aproveche las funciones de bloqueo para evitar transacciones no autorizadas.