Análisis de mercado: cambio en el liderazgo del mercado
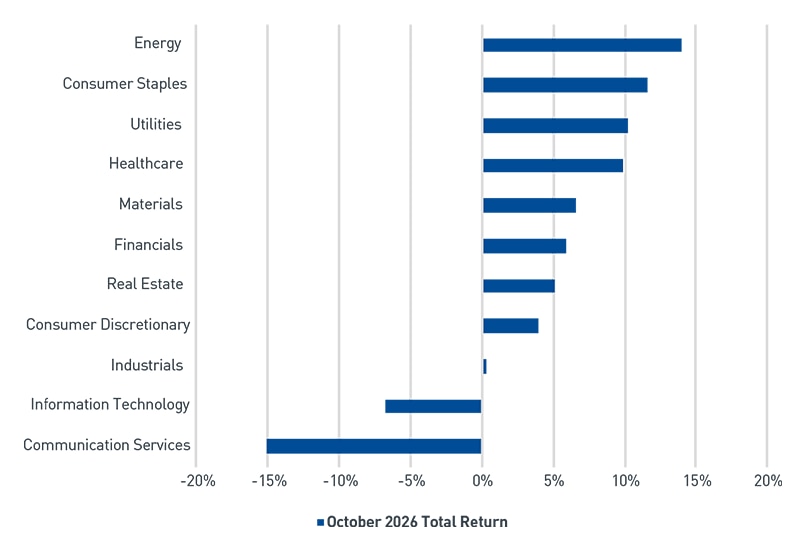
La renta variable global registró rendimientos mixtos en octubre, en medio de una marcada rotación que desplazó el liderazgo del mercado desde los sectores vinculados a la inteligencia artificial (IA) hacia los sectores orientados al valor (Figura 1). La debilidad de la IA afectó a los sectores de crecimiento, ya que las elevadas expectativas llevaron a los inversionistas a examinar con rigor los informes de resultados y los planes de gasto de capital. Los bonos del Tesoro de EE. UU. (UST) repuntaron, ya que la demanda de activos refugio durante la venta masiva del sector de IA eclipsó las preocupaciones sobre el déficit fiscal y la inflación. En la reunión del Comité Federal de Mercado Abierto celebrada el 28 de octubre, la Reserva Federal (Fed) mantuvo sin cambios las tasas de interés, conforme a lo previsto, mientras que los informes de un sólido crecimiento económico y una inflación persistente mantuvieron latente la posibilidad de un alza de tasas en diciembre. Los precios del crudo volvieron a superar los $100 por barril debido al aumento de las tensiones en Medio Oriente, a pesar de la mejora en los flujos de suministro petrolero.
Figura 1. octubre de 2026 Rendimientos sectoriales del S&P 500
Se registró una marcada rotación desde los líderes del mercado de IA y tecnología hacia sectores orientados al valor durante el mes.
A partir del 10/31/2026. Fuente: Bloomberg L.P.
Ver la versión accesible de este gráfico.
Notas breves: 5 de noviembre venta masiva en el mercado
El cierre de posiciones cortas del 4 de noviembre, seguido por la liquidación de posiciones largas del 5 de noviembre, sugiere que la venta masiva del 5 de noviembre respondió más a un evento de depuración del mercado y desapalancamiento que a un cambio repentino en las perspectivas fundamentales. Las señales de volatilidad refuerzan esta interpretación. Históricamente, el Cboe Volatility Index® (VIX®) no ha registrado variaciones significativas a raíz de especulaciones sobre resultados políticos previstos a un plazo de 12 a 18 meses. Más revelador aún fue el VVIX, una medida de la volatilidad del propio VIX, que registró su mayor incremento diario desde el episodio denominado “Volmageddon” de 2018 y superó los movimientos observados durante 2020, el mercado bajista de 2022 y el anuncio de aranceles del año pasado.
Sin embargo, la amplitud del mercado distó mucho de ser catastrófica: la línea de avance/retroceso del S&P 500® ni siquiera registró su mayor caída del último mes. El 4 de noviembre, las acciones de impulso tuvieron un desempeño negativo pese a los rendimientos positivos del S&P 500, y posteriormente, el 5 de noviembre, sufrieron su peor jornada desde 2020, lo cual es congruente con el desarme de las posiciones apalancadas. Históricamente, repuntes extremos similares del VIX han tendido a marcar dislocaciones breves más que un deterioro duradero. En los tres episodios comparables ocurridos durante los últimos cinco años, el S&P 500 se ubicó en niveles superiores una semana y un mes después en cada caso, y tres meses después en dos de los tres episodios.
El panorama general: implicaciones de inversión del Bluenami (“ola azul”) intermedio
Las elecciones intermedias de Estados Unidos de 2026 provocaron un cambio decisivo en el control del Congreso, ya que los demócratas obtuvieron suficientes escaños para recuperar tanto la Cámara de Representantes como el Senado. Tanto las encuestas como los mercados de predicción anticipaban un triunfo total demócrata, pero su magnitud superó las expectativas. Se han producido cambios en el control partidista en 10 de las últimas 11 elecciones. Los resultados preparan el escenario para un gobierno dividido durante los próximos dos años, una configuración que históricamente ha resultado positiva para los rendimientos del mercado accionario, dado que los inversionistas suelen favorecer los gobiernos divididos debido a que pueden reducir cierto grado de incertidumbre en materia de política fiscal (Figura 2).
Figura 2. Rendimiento anual promedio del S&P 500
Los mercados bursátiles han ofrecido históricamente rendimientos positivos durante períodos de control gubernamental dividido.
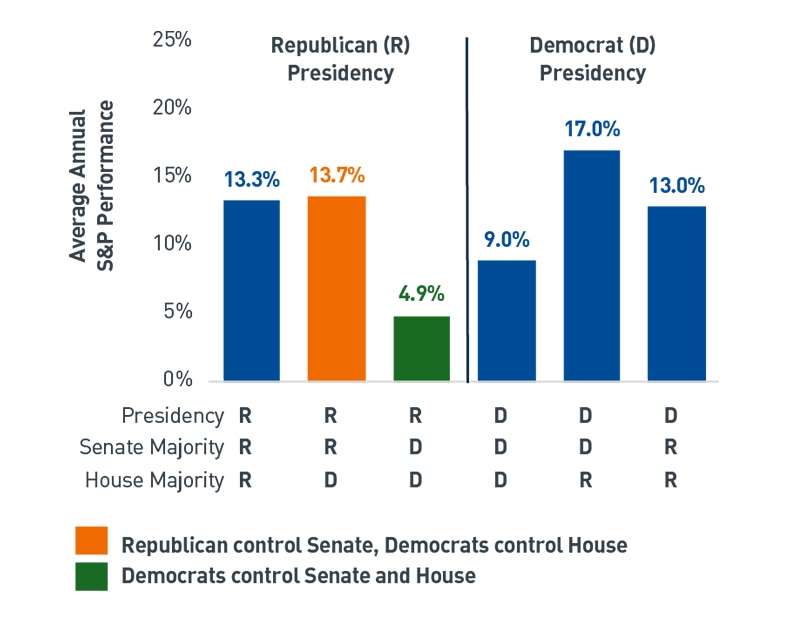
*Los datos excluyen el período 2001–2002 debido a que el senador Jeffords cambió de partido a mediados de 2001.
A partir del 10/31/2026. Fuente: Bloomberg L.P.
Ver la versión accesible de este gráfico.
Para los inversionistas, consideramos que el asunto más inmediato podría ser el techo de deuda, el cual se espera que sea superado a mediados del primer trimestre de 2027. Un gobierno dividido aumenta la posibilidad de que las negociaciones se prolonguen hasta acercarse a la “fecha X” del Departamento del Tesoro, es decir, la fecha en la que el Tesoro agote los fondos de su saldo de efectivo y las medidas extraordinarias disponibles. En episodios recientes relacionados con el techo de deuda, los inversionistas han reducido su exposición a las letras del Tesoro de EE. UU. con vencimiento cercano a la fecha X, lo que genera pronunciadas dislocaciones en los rendimientos del tramo corto. Una vez que se alcance un acuerdo, las subsecuentes emisiones del Tesoro para reconstituir la cuenta general del Tesoro podrían drenar liquidez, presionar los mercados de financiamiento a corto plazo y aumentar la volatilidad de los bonos del Tesoro.
Las implicaciones para las tasas de largo plazo podrían diferir respecto a episodios anteriores del techo de deuda. Históricamente, los estancamientos fiscales han impulsado a la baja los rendimientos de los bonos del Tesoro a largo plazo, a medida que los inversionistas buscaban activos de refugio. No obstante, con los rendimientos y las primas por plazo actualmente en niveles elevados, un proceso de negociación prolongado podría intensificar las preocupaciones sobre la sostenibilidad fiscal de Estados Unidos y, potencialmente, ejercer presión al alza sobre los rendimientos a largo plazo.
Otro posible desenlace de las elecciones intermedias es el impacto sobre la política comercial estadounidense. Los aranceles se han promulgado en gran medida mediante órdenes ejecutivas, y esa tendencia podría continuar a pesar del cambio en el control del Congreso. La imposición de aranceles adicionales podría renovar la presión sobre el costo de los bienes vendidos y afectar las ganancias corporativas, especialmente en los sectores industrial y de materiales. Por el contrario, una reducción arancelaria, especialmente si mejoran las relaciones comerciales entre Estados Unidos y China, podría moderar la inflación, lo que reduciría la presión para un mayor endurecimiento de la política monetaria.
Dada la reacción del mercado en los días posteriores a la elección, el ciclo de inversión en IA y las perspectivas para la construcción de centros de datos también ocupan un lugar prioritario en la mente de los inversionistas. Podrían presentarse revisiones más estrictas en el otorgamiento de permisos y un mayor escrutinio sobre las necesidades energéticas y de infraestructura de los centros de datos. Estos cambios regulatorios podrían ralentizar proyectos en determinados estados; sin embargo, existe una cartera considerable de proyectos ya en marcha. Por lo tanto, la regulación podría influir en los tiempos y la ubicación geográfica de las inversiones en IA, más que representar un obstáculo directo para la industria. Asimismo, un gobierno dividido probablemente limitaría una regulación federal de amplio alcance sobre la IA.
Perspectiva y posicionamiento de la cartera
Los resultados de las elecciones intermedias redujeron la incertidumbre en algunas áreas, mientras que la incrementaron en otras. En lo sucesivo, prevemos que continúe la volatilidad a medida que los inversionistas asimilen los posibles cambios de política, en particular aquellos relacionados con los centros de datos. En este entorno, preferimos mantener carteras diversificadas y exposición accionaria a los líderes globales de la IA, al mismo tiempo que nos posicionamos para una participación más amplia del mercado mediante una inclinación hacia sectores orientados al valor.
VERSIÓN DE TEXTO DEL GRÁFICO
Figura 1. octubre de 2026 Rendimientos sectoriales del S&P 500 (ver imagen)
Se registró una marcada rotación desde los líderes del mercado de IA y tecnología hacia sectores orientados al valor durante el mes.
Sector S&P 500 | Rendimiento total de octubre de 2026 |
Energía | 14.00 % |
Productos de primera necesidad | 11.62 % |
servicios públicos | 10.17 % |
Atención médica | 9.87 % |
Materiales | 6.57 % |
Finanzas | 5.90 % |
Bienes raíces | 5.08 % |
Consumo discrecional | 3.93 % |
Industriales | 0.30 % |
Tecnología de la información | -6.80 % |
Servicios de comunicación | -15.11 % |
A partir del 10/31/2026. Fuente: Bloomberg L.P.
Figura 2. Rendimiento anual promedio del S&P 500 (ver imagen)
Los mercados bursátiles han ofrecido históricamente rendimientos positivos durante períodos de control gubernamental dividido.
Control partidista | Rendimiento anual promedio del S&P |
Presidente (R); Senado (R); Cámara de representantes (R) | 13.3 % |
Presidente (R); Senado (R); Cámara de representantes (D) | 13.7 % |
Presidente (R); Senado (D); Cámara de representantes (D) | 4.9 % |
Presidente (D); Senado (D); Cámara de representantes (D) | 9.0 % |
Presidente (D); Senado (D); Cámara de representantes (R) | 17.0 % |
Presidente (D); Senado (R); Cámara de representantes (R) | 13.0 % |
A partir del 10/31/2026. Fuente: Bloomberg L.P.