

EVALUACIÓN DE LA SALUD FINANCIERA DEL CONSUMIDOR | OCTUBRE DE 2026
Generación Z frente a millennials
La generación Z supera a los millennials en la mayoría de los indicadores financieros, pero se siente excluida del mercado y con un menor bienestar.
Por Brian LeBlanc
Director de análisis económico, Investigación económica de PNC
Nota del economista
La generación Z ha construido una base financiera más sólida que los millennials; sin embargo, los desafíos de asequibilidad continúan afectando la perspectiva de esta generación.


El consumo se mantiene sólido en septiembre y los saldos continúan aumentando
El gasto del consumidor sigue siendo resiliente, respaldado por la sólida salud financiera de los hogares.
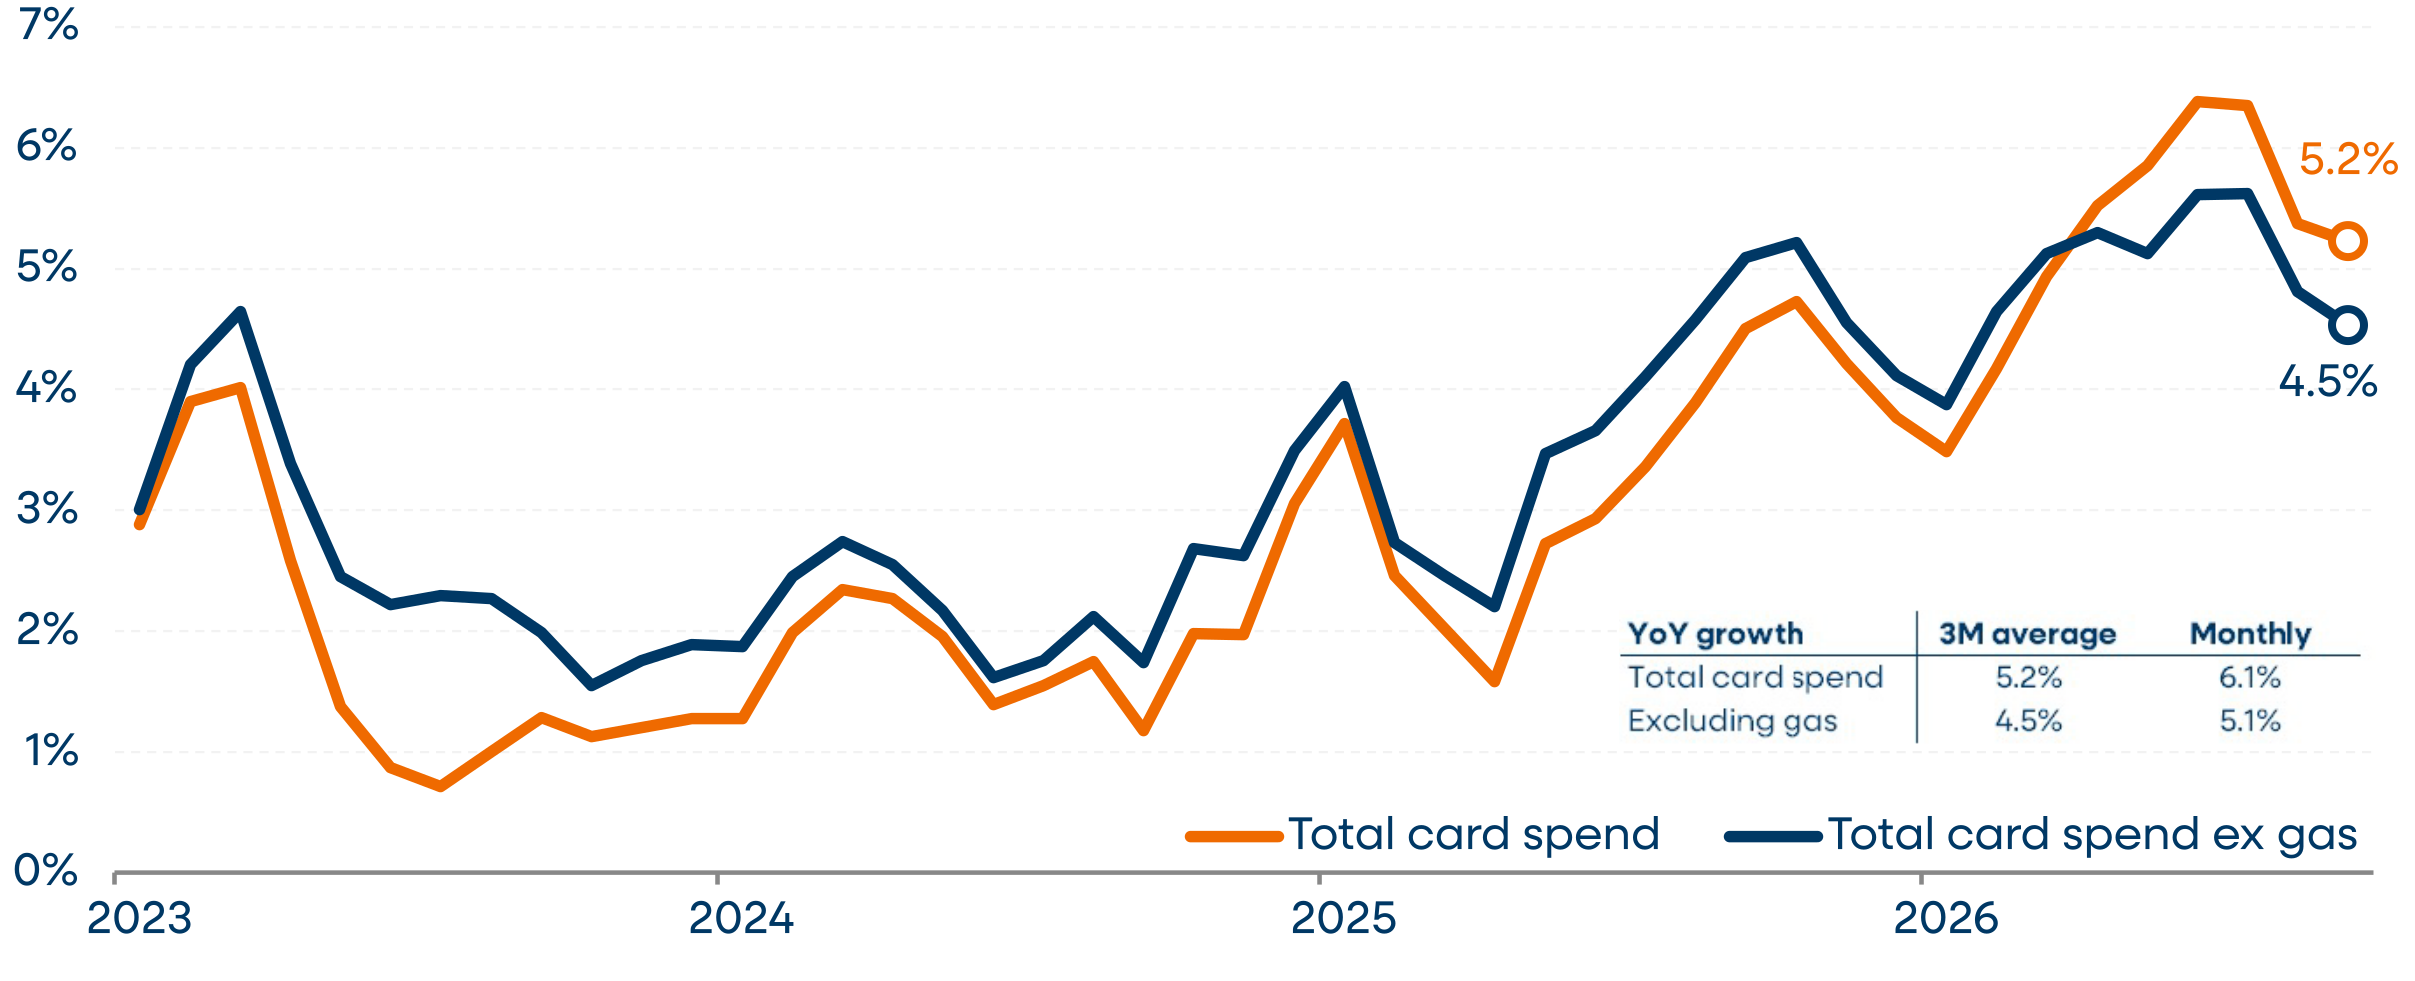
El gasto total con tarjetas tuvo un aumento del 6.1% interanual en septiembre, o un 5.1 % si se excluye la gasolina, lo que supone un repunte tras un mes de agosto más débil que se vio afectado por los efectos de calendario relacionados con el Día del Trabajo. El gasto total con tarjetas de crédito y débito, excluyendo la gasolina, ha mantenido un promedio del 4.5 % durante los últimos tres meses, lo cual consideramos que representa con mayor precisión la tendencia del crecimiento del gasto de cara al cuarto trimestre de 2026. El aumento en las devoluciones de impuestos ayudó a impulsar el crecimiento del gasto a principios de año, el cual se desaceleró moderadamente en el tercer trimestre a medida que ese estímulo se desvaneció.
Figura 1: Variación porcentual interanual del gasto combinado con tarjetas de crédito y débito, media móvil de 3 meses
Fuente: Datos internos de PNC
Nota: El crecimiento del gasto con tarjeta se calcula como la variación porcentual interanual de la media móvil de tres meses del valor nominal.
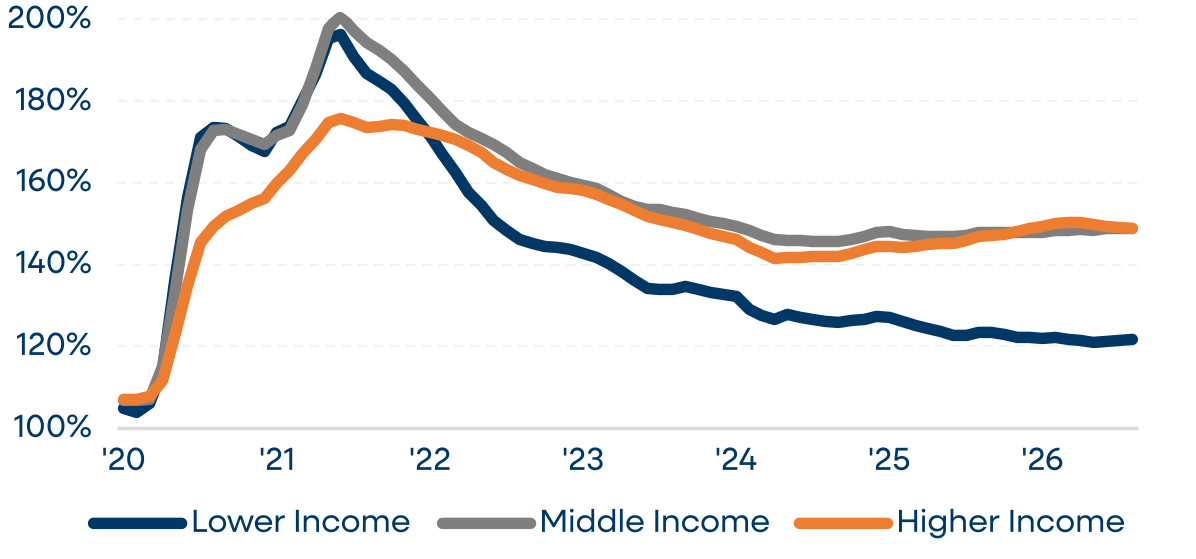
Los balances generales de los consumidores siguen siendo mucho más sólidos de lo que muchos reconocen, lo que debería continuar respaldando el gasto en los próximos trimestres. Los saldos promedio de las cuentas de cheques y de ahorros han crecido a un ritmo mayor que la inflación desde marzo pasado, y se mantienen muy por encima de los niveles previos a la pandemia en todos los grupos de ingresos. Los fondos de reserva de ahorro en efectivo son estables, y la proporción de hogares que estimamos viven "al día" permanece por debajo de los niveles previos a la pandemia.
Figura 2. Mediana de los saldos de depósitos en cuentas de cheques y de ahorros, ajustada por inflación, como porcentaje de los niveles de 2019 (media móvil de 3 meses)
Fuente: Datos internos de PNC
Nota: El gráfico muestra los datos ajustados por estacionalidad por PNC y deflactados utilizando el índice total de precios al consumidor, media móvil de 3 meses (3M MA)
Figura 3: Tasa de crecimiento interanual de los saldos promedio de cuentas de cheques y de ahorros de los consumidores
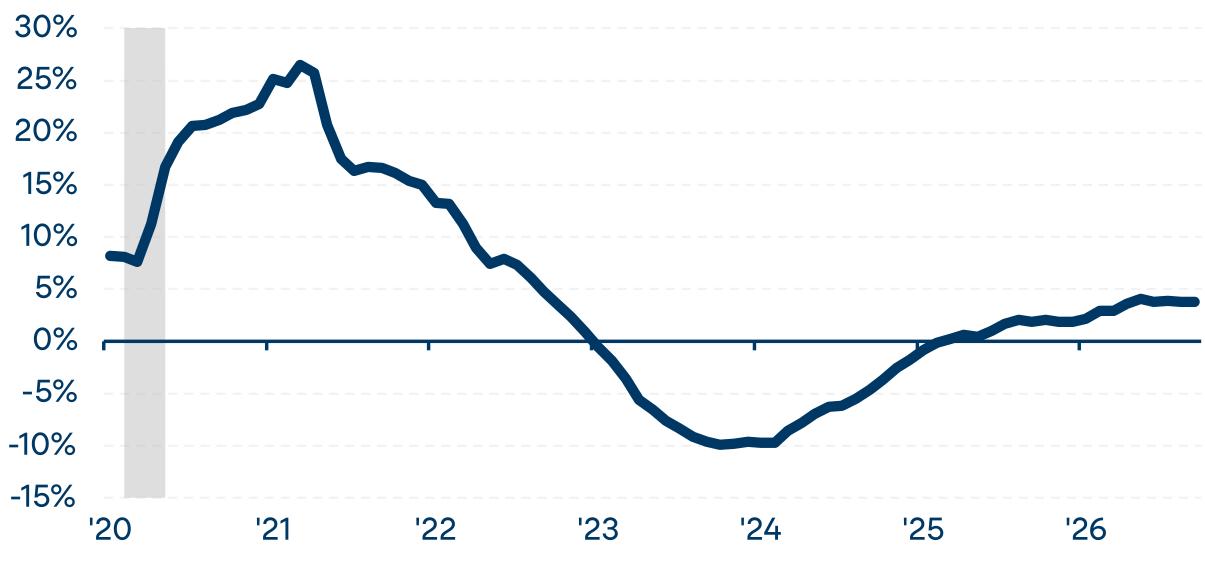
Fuente: Datos internos de PNC
Nota: El gráfico muestra las tasas de crecimiento interanual de los saldos promedio de las cuentas de cheques y de ahorros.
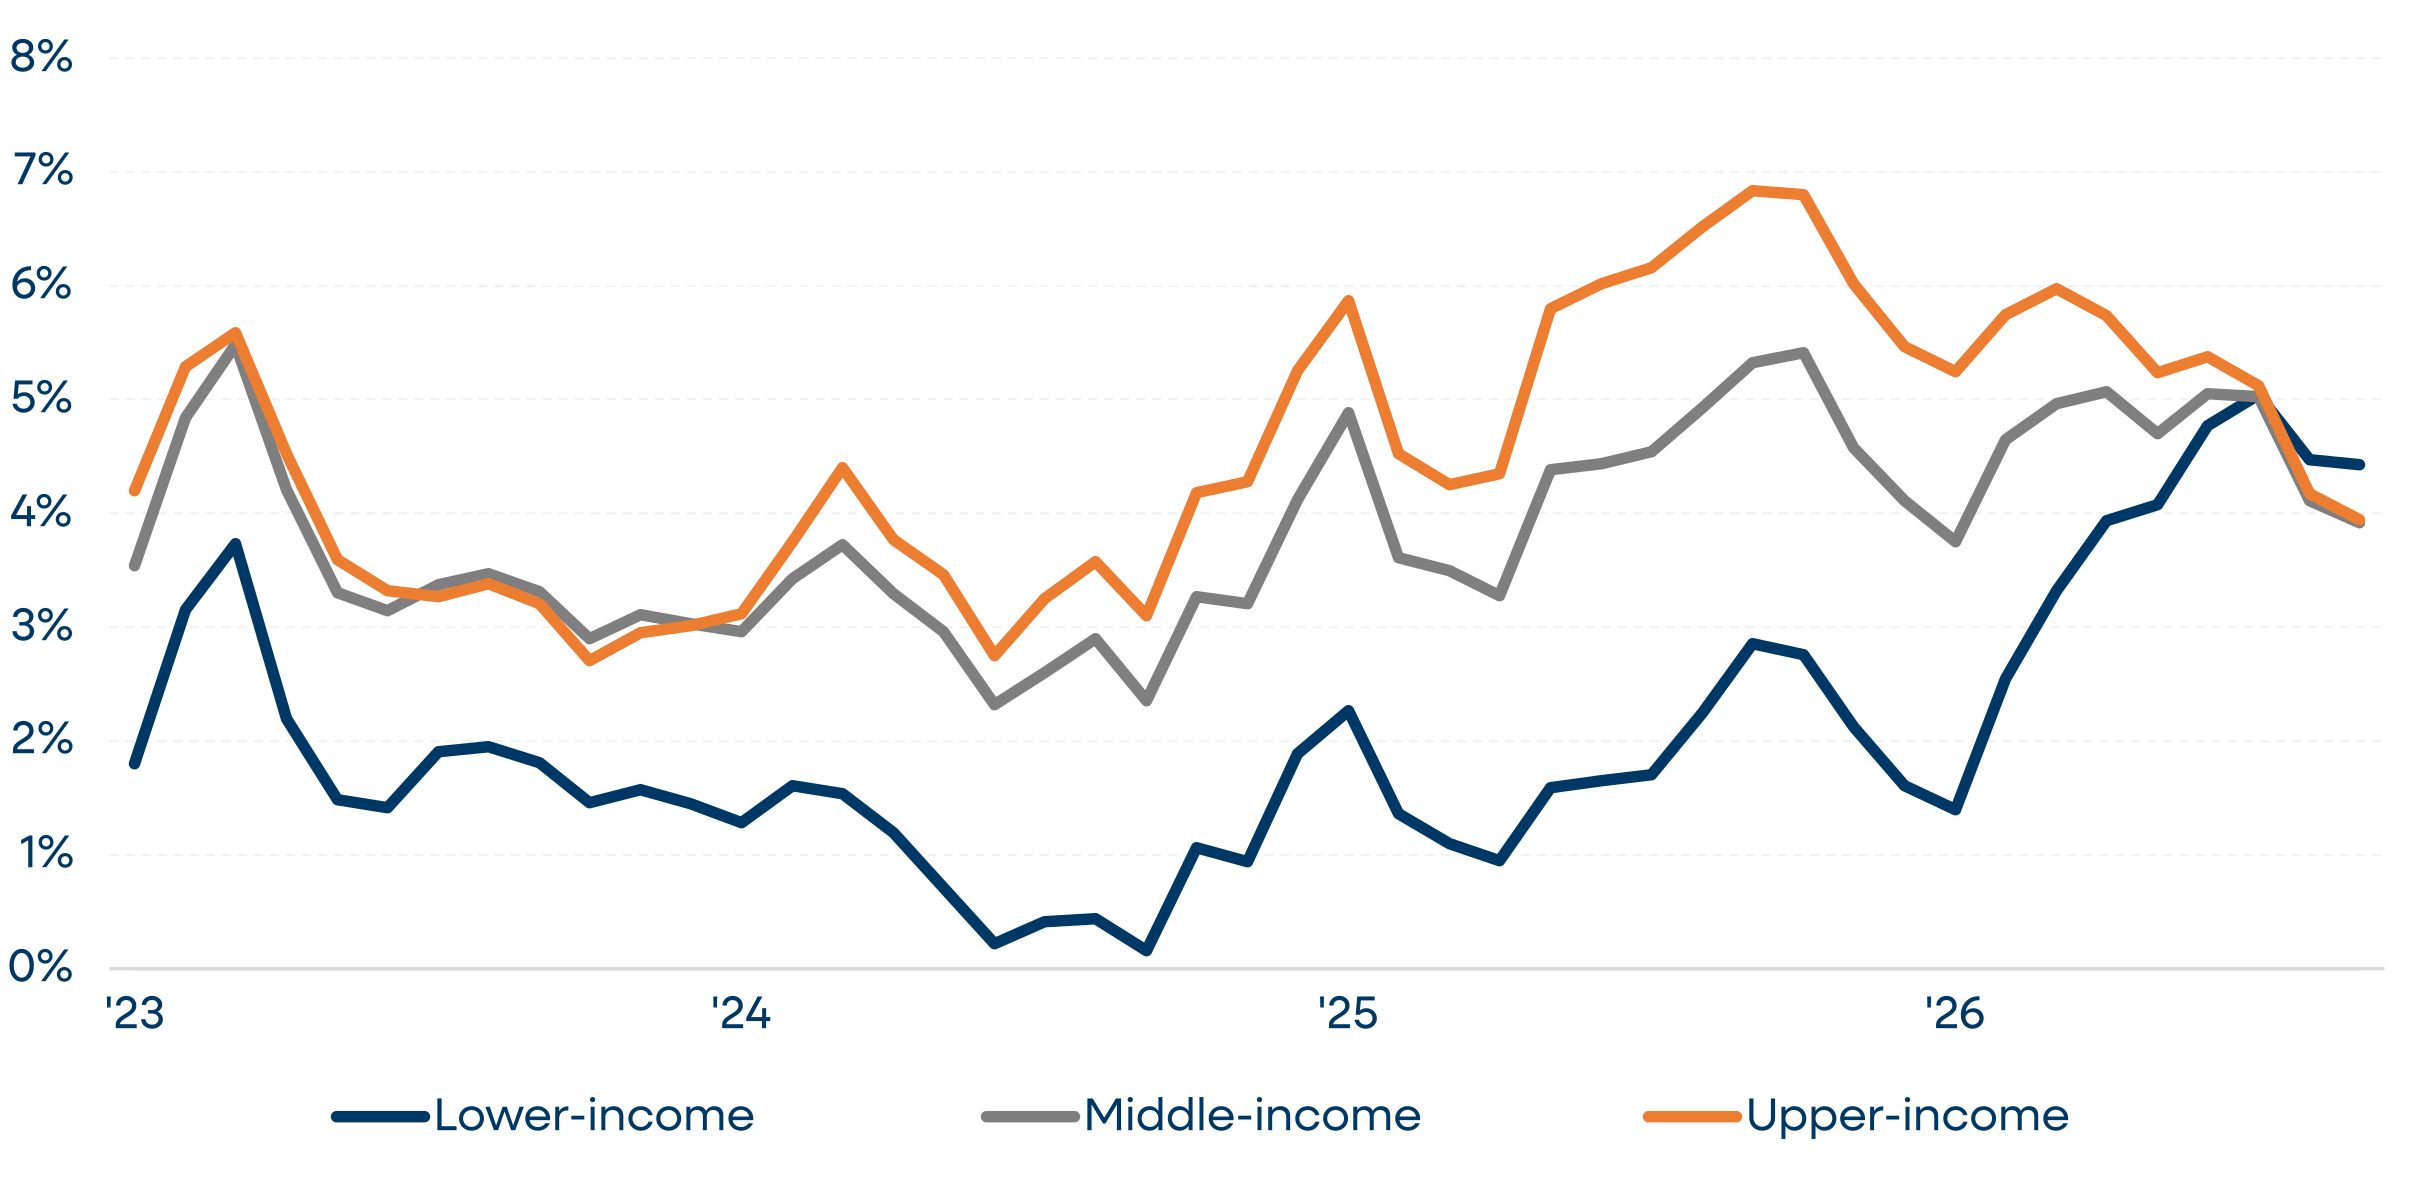
El avance más alentador en 2026 ha sido la mejora en el gasto de los hogares de menores ingresos, el cual, de septiembre a la fecha, está creciendo más rápido que el de los hogares de ingresos medios y altos. Un mercado laboral más sólido está ayudando a sostener el gasto de los niveles de menores ingresos, y nos entusiasma que esta tendencia haya continuado incluso después de que se desvaneciera el estímulo de las mayores devoluciones de impuestos.
Figura 4: Variación porcentual interanual del gasto combinado con tarjetas de crédito y débito (excluyendo la gasolina) por tercios de ingresos.
La generación Z se encuentra en mejor situación que los millennials cuando tenían su misma edad en casi todos los indicadores, pero se siente excluida del mercado y menos optimista sobre su futuro
Dado que la mayor parte de la generación Z ya se encuentra en la edad adulta (los mayores cumplen 29 años de edad este año), vale la pena evaluar cómo se comparan sus realidades económicas con las de los millennials cuando tenían esa misma edad. Ambas generaciones entraron a la adultez y al mercado laboral en momentos inusuales y, francamente, tumultuosos. Para los millennials, fue la crisis financiera global y un mercado laboral increíblemente débil que se prolongó durante gran parte de la década de 2010. Para la generación Z, ha sido una larga lista de disrupciones y desafíos únicos, desde el COVID-19 hasta el auge del trabajo a distancia, agudos problemas de asequibilidad y, ahora, la inteligencia artificial.
Para realizar esta comparación, analizamos a ambas generaciones desde múltiples perspectivas al utilizar datos internos de cuentas de cheques y de ahorros de PNC junto con datos disponibles públicamente: (1) patrones de ingresos y gastos, (2) perspectivas del mercado laboral, (3) ahorro y acumulación de patrimonio, (4) carga de deuda general, (5) vivienda y asequibilidad, y (6) confianza en general.
La conclusión breve es la siguiente: a pesar de la multitud de desafíos que la generación Z ha enfrentado en sus primeros años de vida adulta, superan a los millennials en casi todos los indicadores. Perciben mayores ingresos en términos ajustados por inflación, tienen mejores tasas de empleo y poseen un mayor patrimonio. Como era de esperar, las excepciones son el costo de vida y la confianza. Desde nuestra perspectiva, los desafíos en materia de asequibilidad han hecho que la generación Z se sienta excluida de metas de vida importantes, como adquirir una vivienda. En consecuencia, la generación Z ha pasado la mayor parte de los últimos dos años mostrando un menor optimismo respecto a la economía en comparación con los estadounidenses de mayor edad, lo que representa una inversión del tradicional "optimismo juvenil" que suele reflejarse en los datos.
La generación Z supera en ingresos a los millennials a su misma edad en aproximadamente un 30 % en términos reales
Mayores ingresos y salarios para la generación Z en toda la distribución salarial
Al analizar en primer lugar los ingresos, resulta evidente que la generación Z gana sustancialmente más que los millennials a una edad similar en términos ajustados por inflación. Esto se cumple en toda la distribución salarial y se sostiene a través de una amplia variedad de fuentes de datos y métricas de ingresos. La mediana de ingresos totales (+30.9 %) y la mediana de ingresos salariales (+29.5 %) según la encuesta ASEC del Censo para el rango de 19 a 27 años; los ingresos promedio basados en los registros administrativos de salarios del seguro de desempleo (+28.1 %) para el grupo de 22 a 24 años; y la mediana de ingresos semanales de los trabajadores a tiempo completo de la CPS (+22.4 %) para el rango de edades de 22 a 24 años, muestran de forma consistente un crecimiento considerable del salario real para la generación Z en comparación con la época en que los millennials tenían una edad similar a mediados de la década de 2010.
Figura 5: Ingresos reales anuales por percentiles, generación Z frente a millennials.
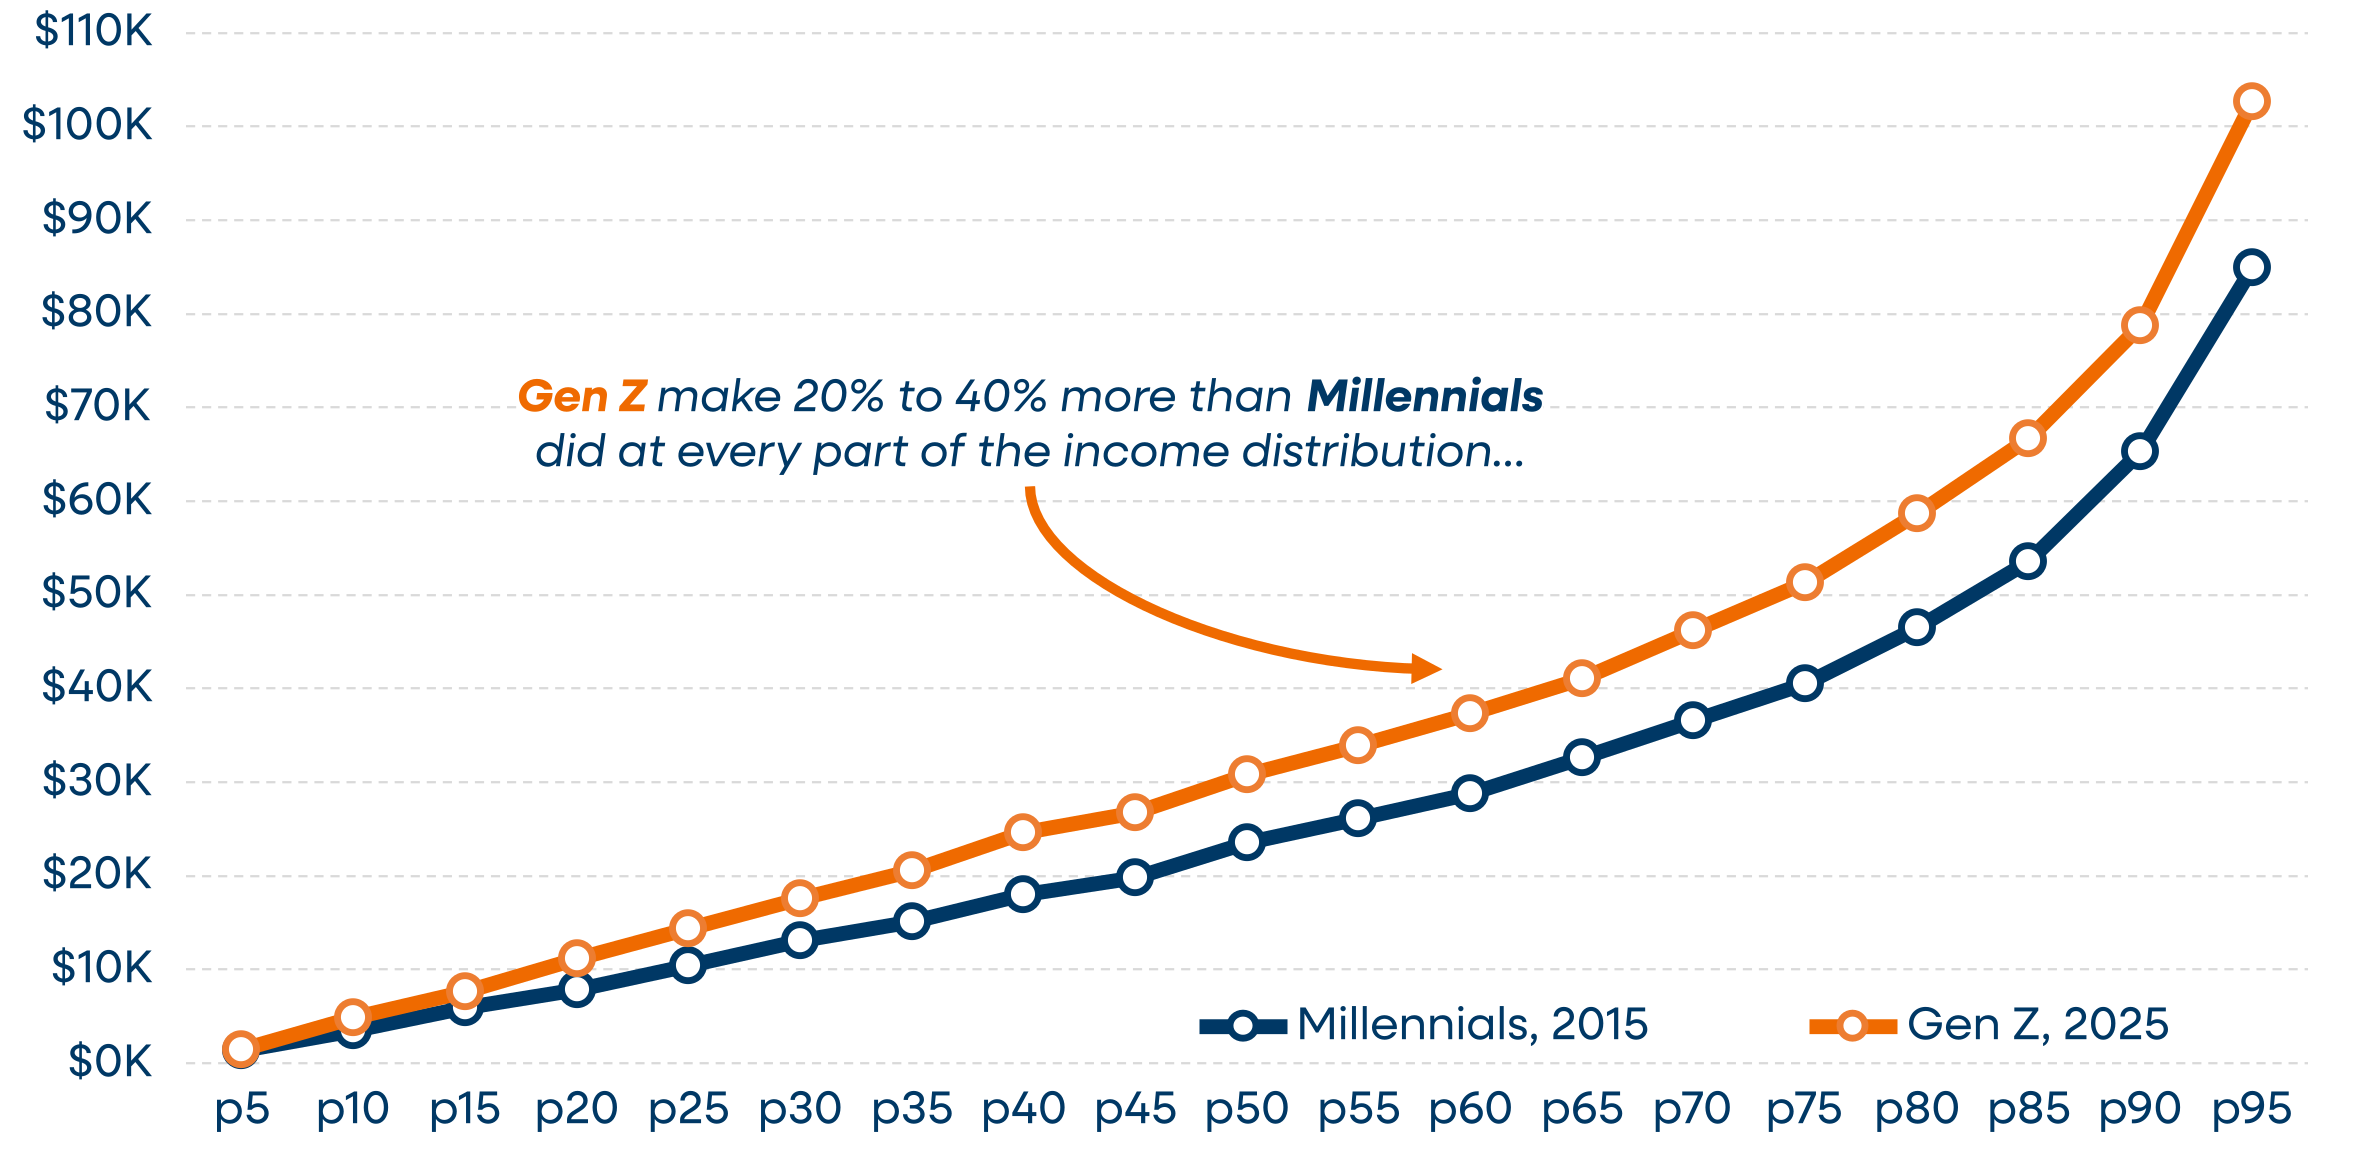
Fuente: Microdatos de CPS ASEC del Censo.
Nota: Millennials en 2015 frente a la generación Z en 2025, ajustado por inflación utilizando el índice de precios PCE
La generación Z obtiene ligeramente más ingresos por tenencia de activos y menos asistencia gubernamental y educativa en comparación con los millennials.
La composición de los ingresos también es bastante similar en términos generales: los sueldos y salarios representan aproximadamente el 88 % de los ingresos agregados para ambas generaciones. Sin embargo, en el margen, la generación Z obtiene un poco más de ingresos de sus tenencias de activos (p. ej., intereses, dividendos e ingresos por alquileres) y un poco menos de la asistencia gubernamental y educativa.
Figura 6: Proporción de ingresos agregados por fuente, edades de 19 a 27 años de edad, generación Z frente a millennials a la misma edad.
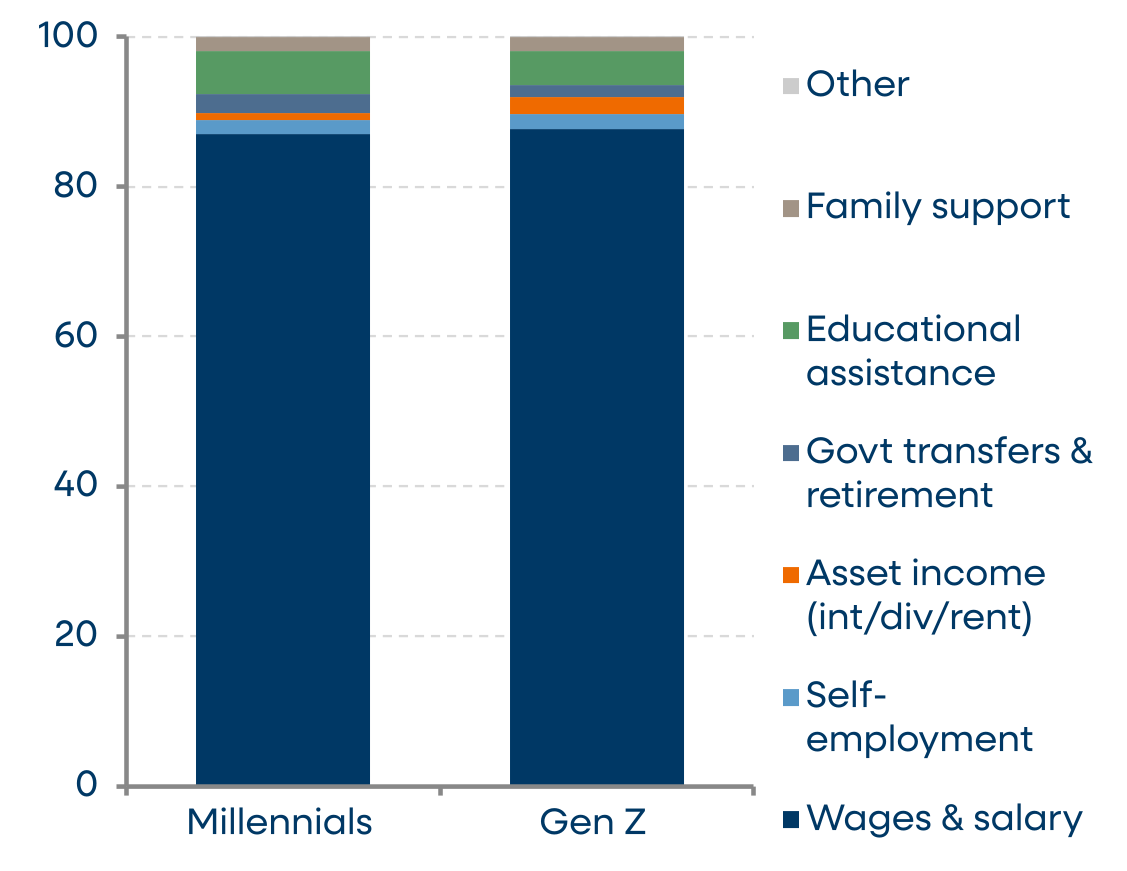
Fuente: Microdatos de CPS ASEC de la Oficina del Censo.
Nota: Edades de 19 a 27 años en 2015 y 2025; la suma de los componentes equivale a aproximadamente el 100 % del ingreso monetario total.
Figura 7: Variación en la proporción de los ingresos agregados por fuente, millennials -> generación Z (p. p.)
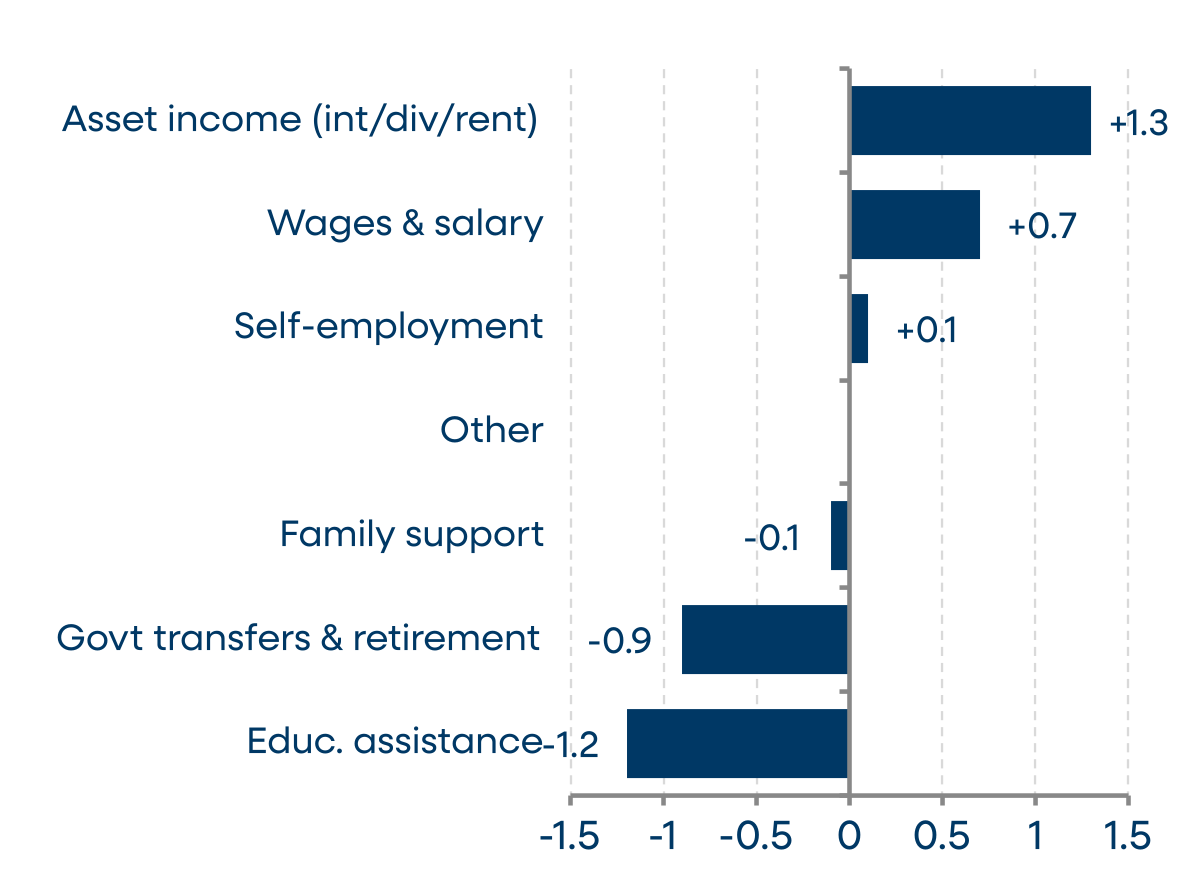
Fuente: Microdatos de CPS ASEC de la Oficina del Censo.
Nota: Edades de 19 a 27 años en 2015 y 2025
La generación Z gasta un mayor porcentaje de sus cheques de pago cada mes, y mantiene fondos de reserva menores en sus cuentas de cheques.
Al analizar el gasto, los datos internos de PNC indican que la generación Z tiende a gastar un mayor porcentaje de sus cheques de pago cada mes y, en general, mantiene fondos de reserva de ahorro más pequeños en sus cuentas de cheques y de ahorros. En promedio, la generación Z gasta aproximadamente el 66 % de sus cheques de pago (incluido el gasto con tarjeta de débito y los pagos de tarjetas de crédito), en comparación con el 60 % de los millennials a una edad similar. Asimismo, el hogar típico de la generación Z mantiene en sus cuentas de cheques y de ahorros lo suficiente para cubrir 25 días de gastos en caso de que sus ingresos se detuvieran repentinamente, frente a los 32 días en el caso de los millennials.
Figura 8: Gasto promedio como porcentaje de los ingresos totales.
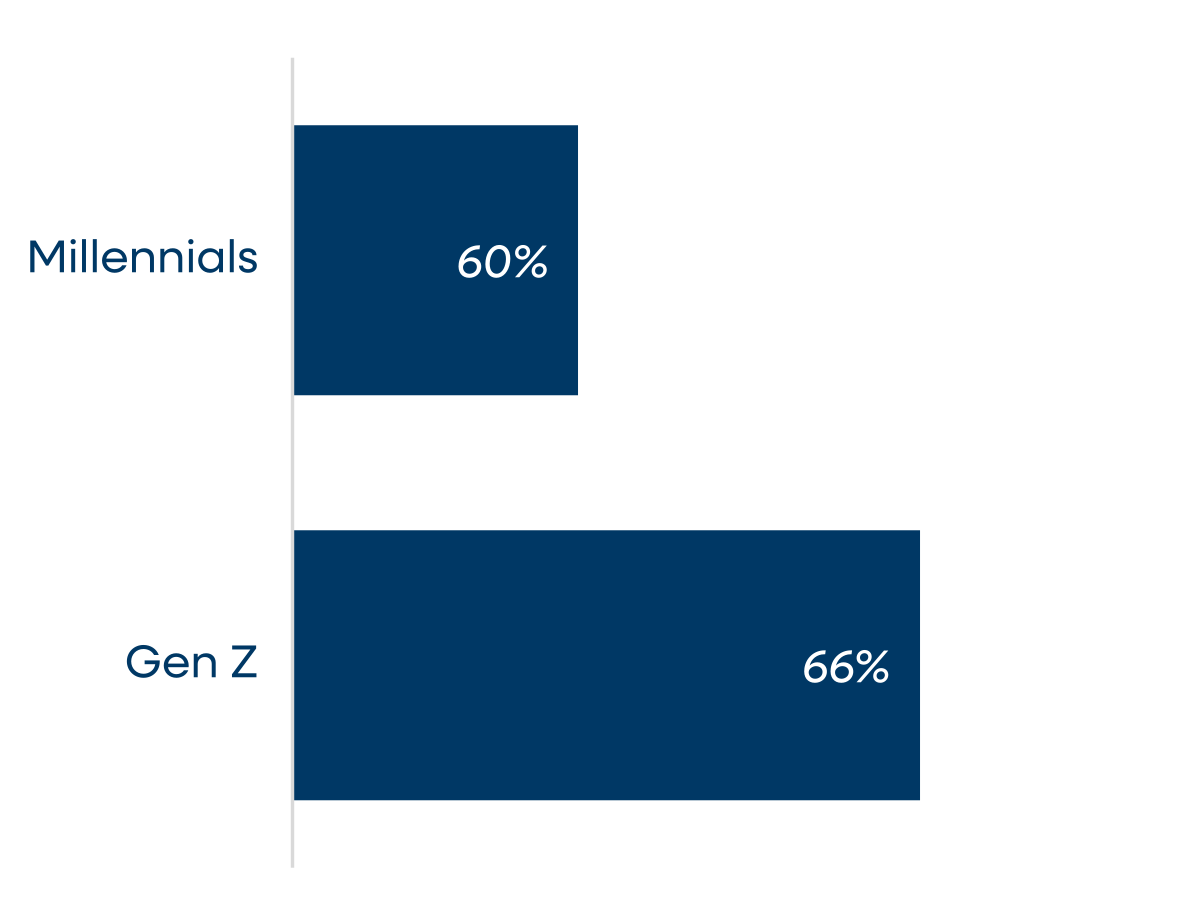
Fuente: Datos internos de PNC
Nota: Generación Z = septiembre de 2025 a agosto de 2026; Millennials = septiembre de 2015 a agosto de 2016
Figura 9: Días de reserva de ahorro.
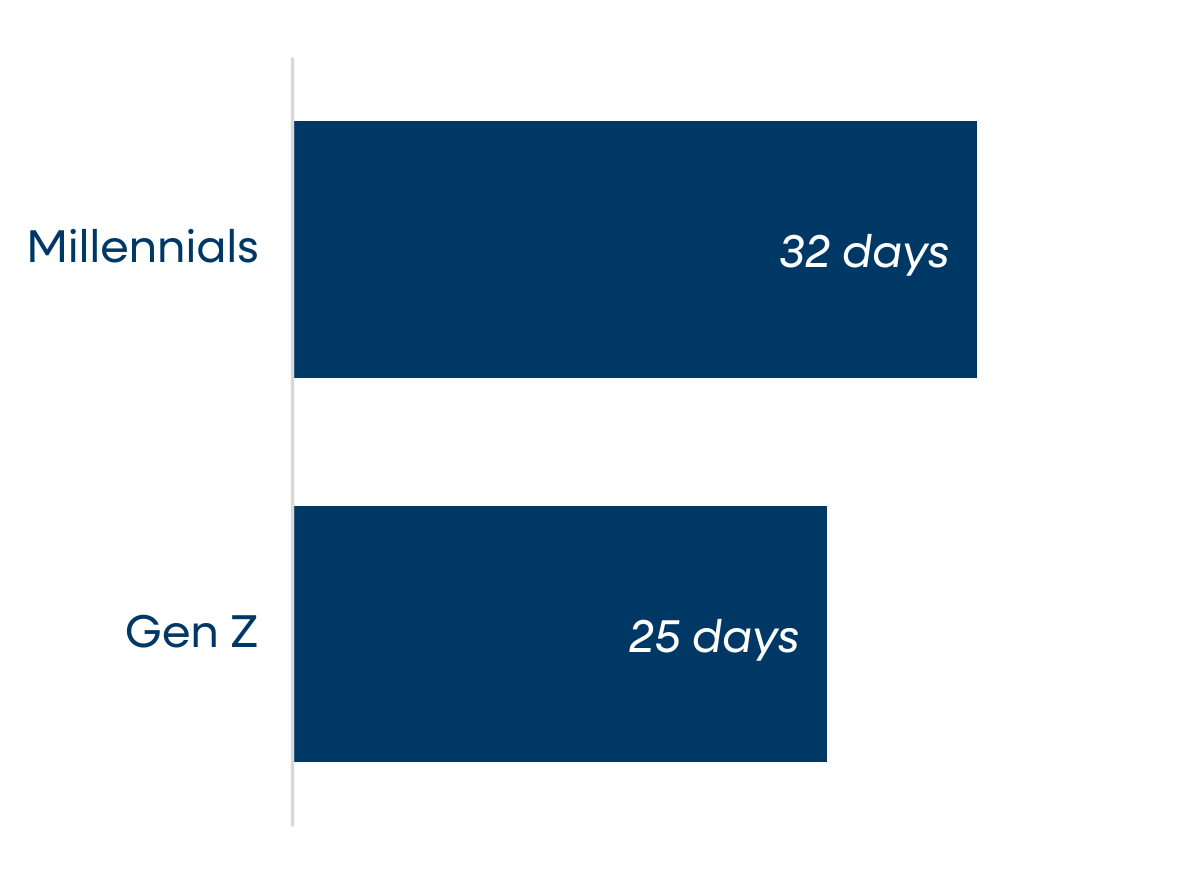
Fuente: Datos internos de PNC
Nota: El gráfico muestra cuántos días podría un hogar continuar gastando si sus ingresos se detuvieran repentinamente.
Sin embargo, esto no significa que la generación Z no esté ahorrando para la jubilación. Como analizamos en mayor detalle más adelante, un porcentaje más alto de hogares de la generación Z posee una cuenta de jubilación, y el sólido crecimiento de sus ingresos al inicio de sus carreras les ha ayudado a comenzar a ahorrar anticipadamente para la jubilación.
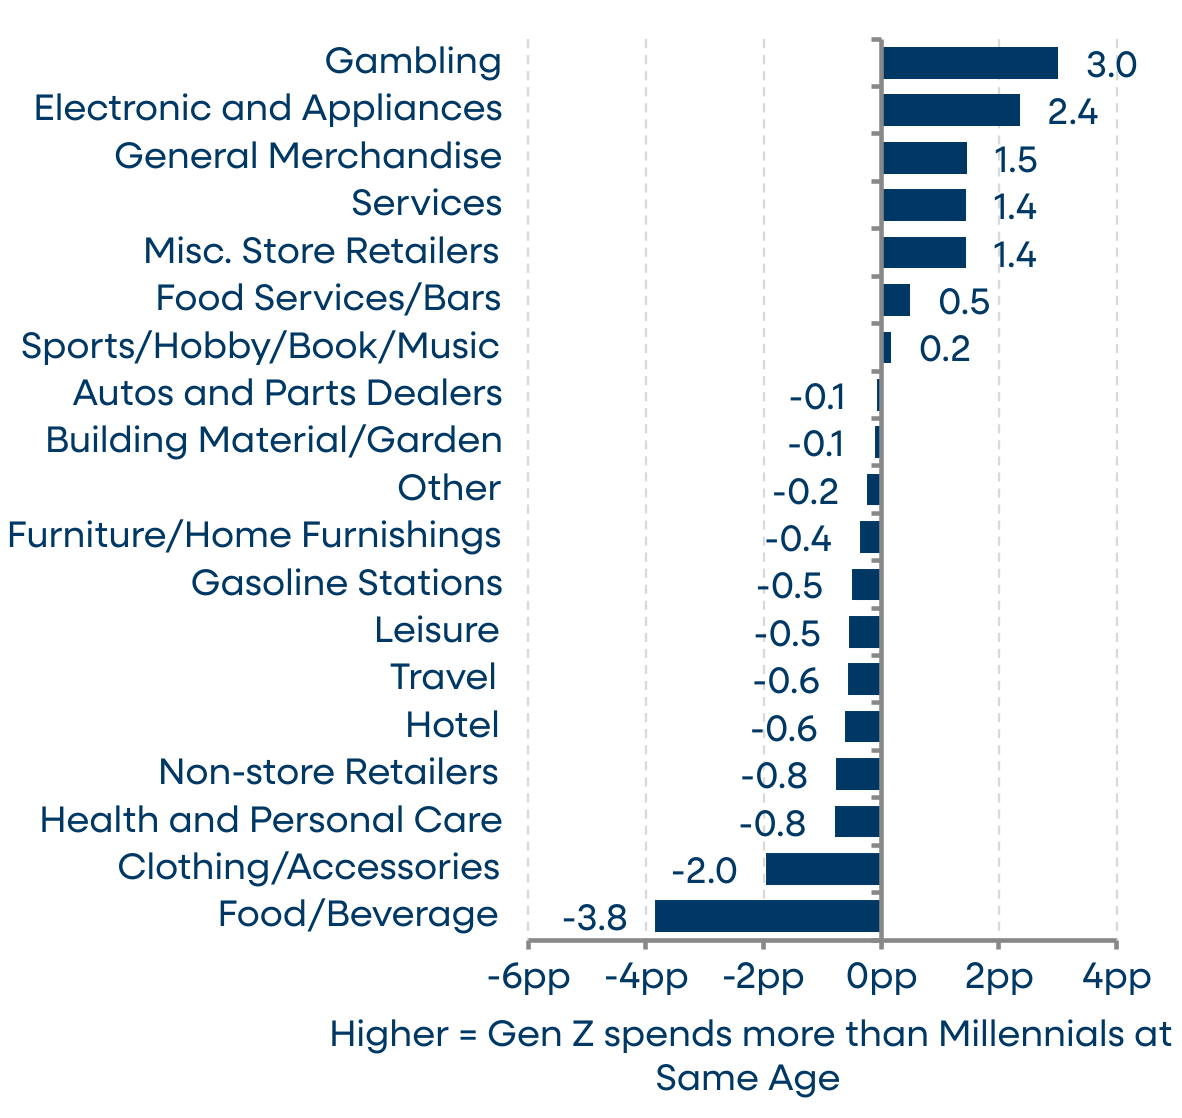
¿Qué sucede con la composición del gasto? Ante el fuerte incremento en los alquileres y los costos de la vivienda, la generación Z destina una parte desproporcionada de su presupuesto mensual a la vivienda en comparación con los millennials. En cuanto al gasto discrecional, la generación Z también está asignando una mayor proporción a los juegos de azar, y una menor proporción a la ropa y los comestibles.
Figura 10: Variación en la proporción del gasto, hogares con jefes de familia menores de 25 años de edad, generación Z frente a millennials (pp).
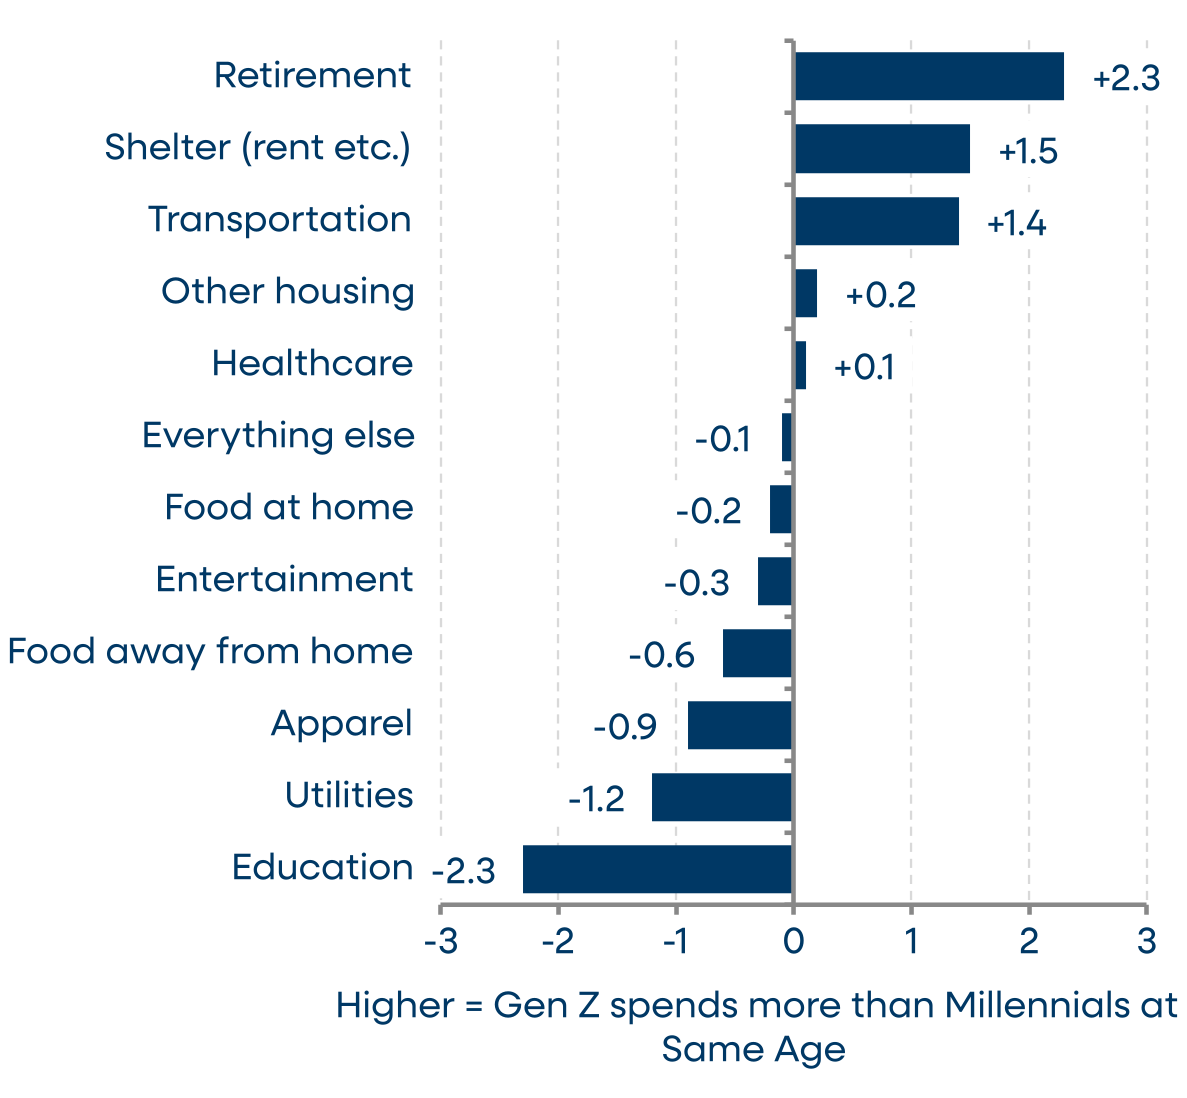
Fuente: Encuestas de Gastos de los Consumidores de la BLS, tablas para menores de 25 años de edad; promedios de dos años.
Figura 11: Variación en la proporción del gasto total con tarjeta por categoría, excluye transferencias de fondos.
Fuente: Datos internos de PNC
Un mercado laboral más sólido para la generación Z en prácticamente todos los márgenes.
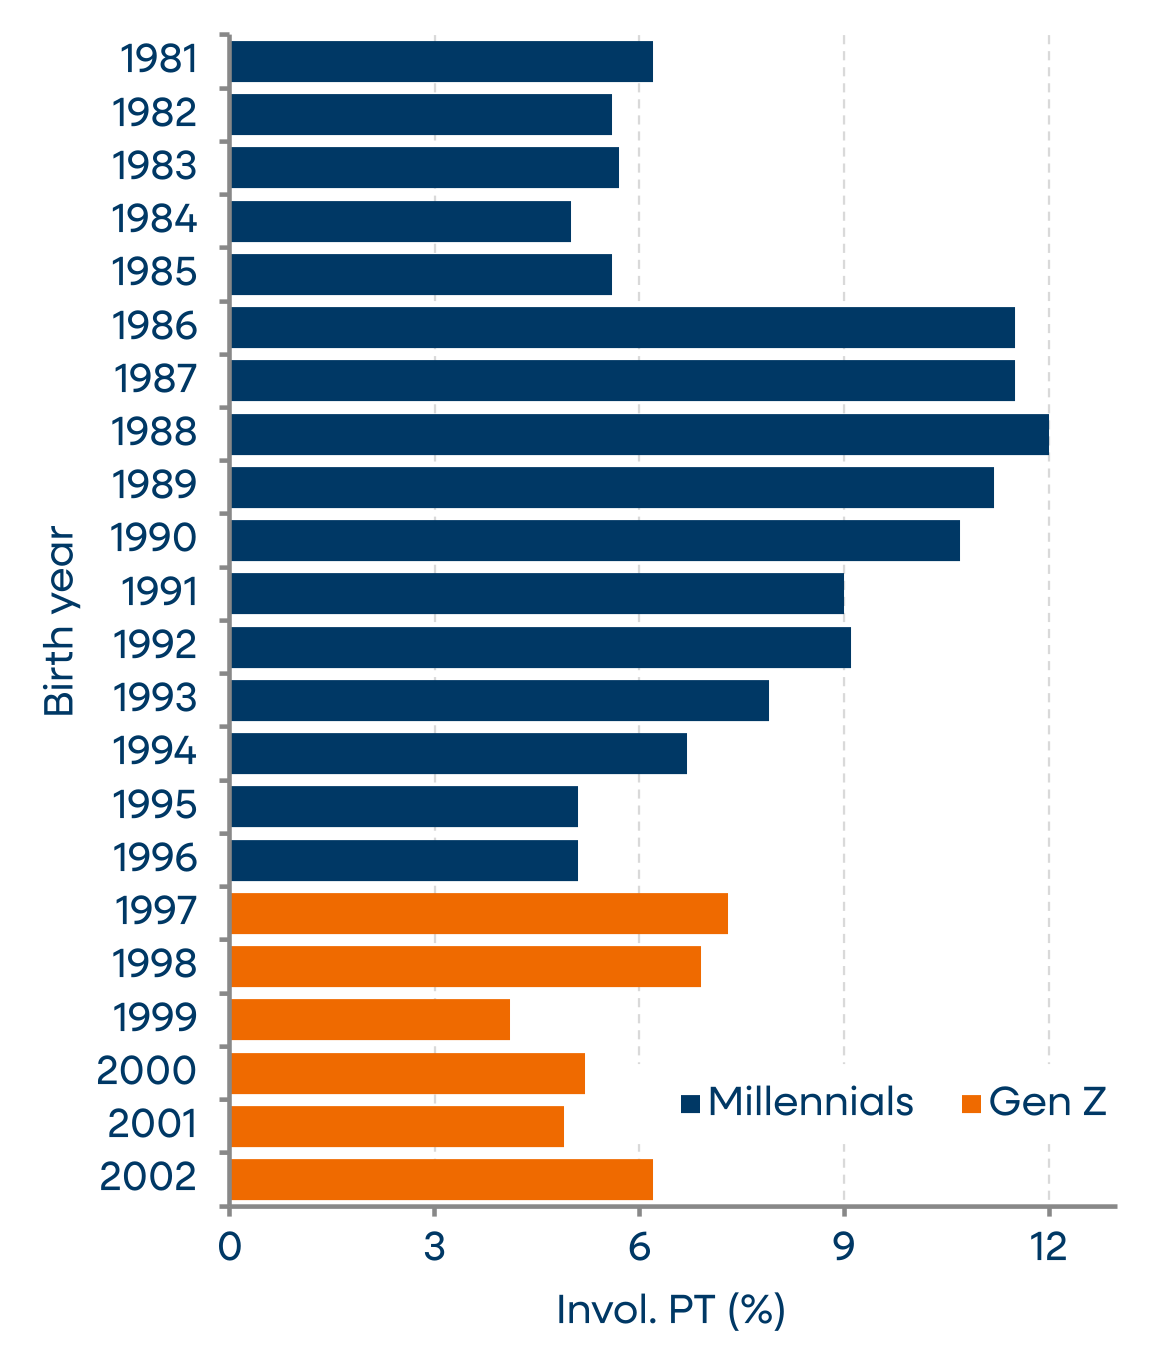
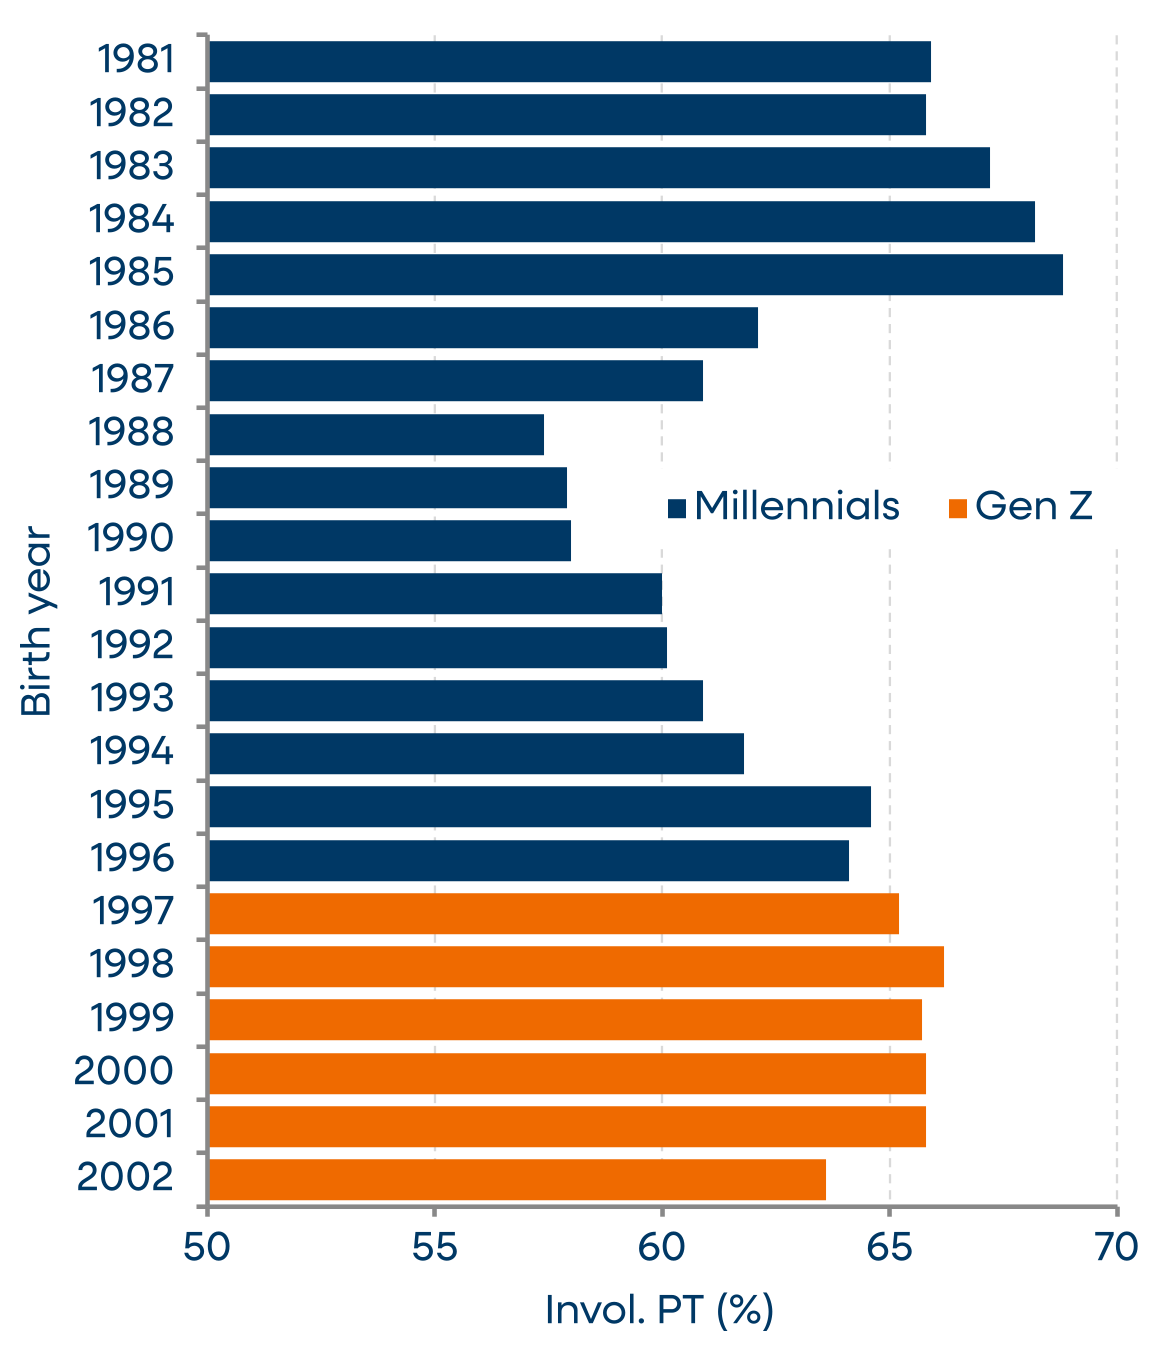
La generación Z ingresó a la vida adulta en un mercado laboral mucho más sólido que el de los millennials. Los niveles de empleo y la tasa de participación laboral son más altos, el trabajo de tiempo completo es más común, y tanto el desempleo como el subempleo involuntario son menores. Los millennials, por el contrario, comenzaron sus carreras profesionales mientras el mercado laboral aún se recuperaba de la crisis financiera, caracterizado por una menor disponibilidad de empleo y un mayor vínculo marginal con el trabajo.
Tabla 1. La generación Z lidera en casi todos los indicadores del mercado laboral (edades de 19 a 27 años en 2015 y 2025)
Indicador | Millennials | Generación Z | Diferencia | ¿En mejor situación? |
|---|---|---|---|---|
Relación empleo-población (%) | 63.6 | 67.2 | +3.6 | Generación Z |
Participación en la fuerza laboral (%) | 70.5 | 72.5 | +2.0 | Generación Z |
Tasa de desempleo (%) | 9.8 | 7.3 | −2.5 | Generación Z |
Proporción de empleo a tiempo completo (jornada normal ≥ 35 hrs, %) | 63.4 | 67.4 | +4.0 | Generación Z |
Subempleo involuntario (% de ocupados) | 7.7 | 5.2 | −2.5 | Generación Z |
Trabajadores por cuenta propia (% de ocupados) | 2.9 | 3.3 | +0.4 | Generación Z |
Población ocupada en algún momento del año 2014 / 2024 (%) | 71.6 | 74.7 | +3.1 | Generación Z |
Trabajadores ocupados todo el año, 2014 / 2024 (% de ocupados) | 66.1 | 68.6 | +2.4 | Generación Z |
Inscritos en escuela (edades de 19 a 24 años, %) | 41.9 | 41.3 | −0.6 | N.A. |
NEET: no trabajan ni estudian (edades de 19 a 24 años, %) | 18.0 | 15.4 | −2.6 | Generación Z |
Mediana de horas semanales habituales de trabajo (población ocupada) | 40 | 40 | 0 | Empate |
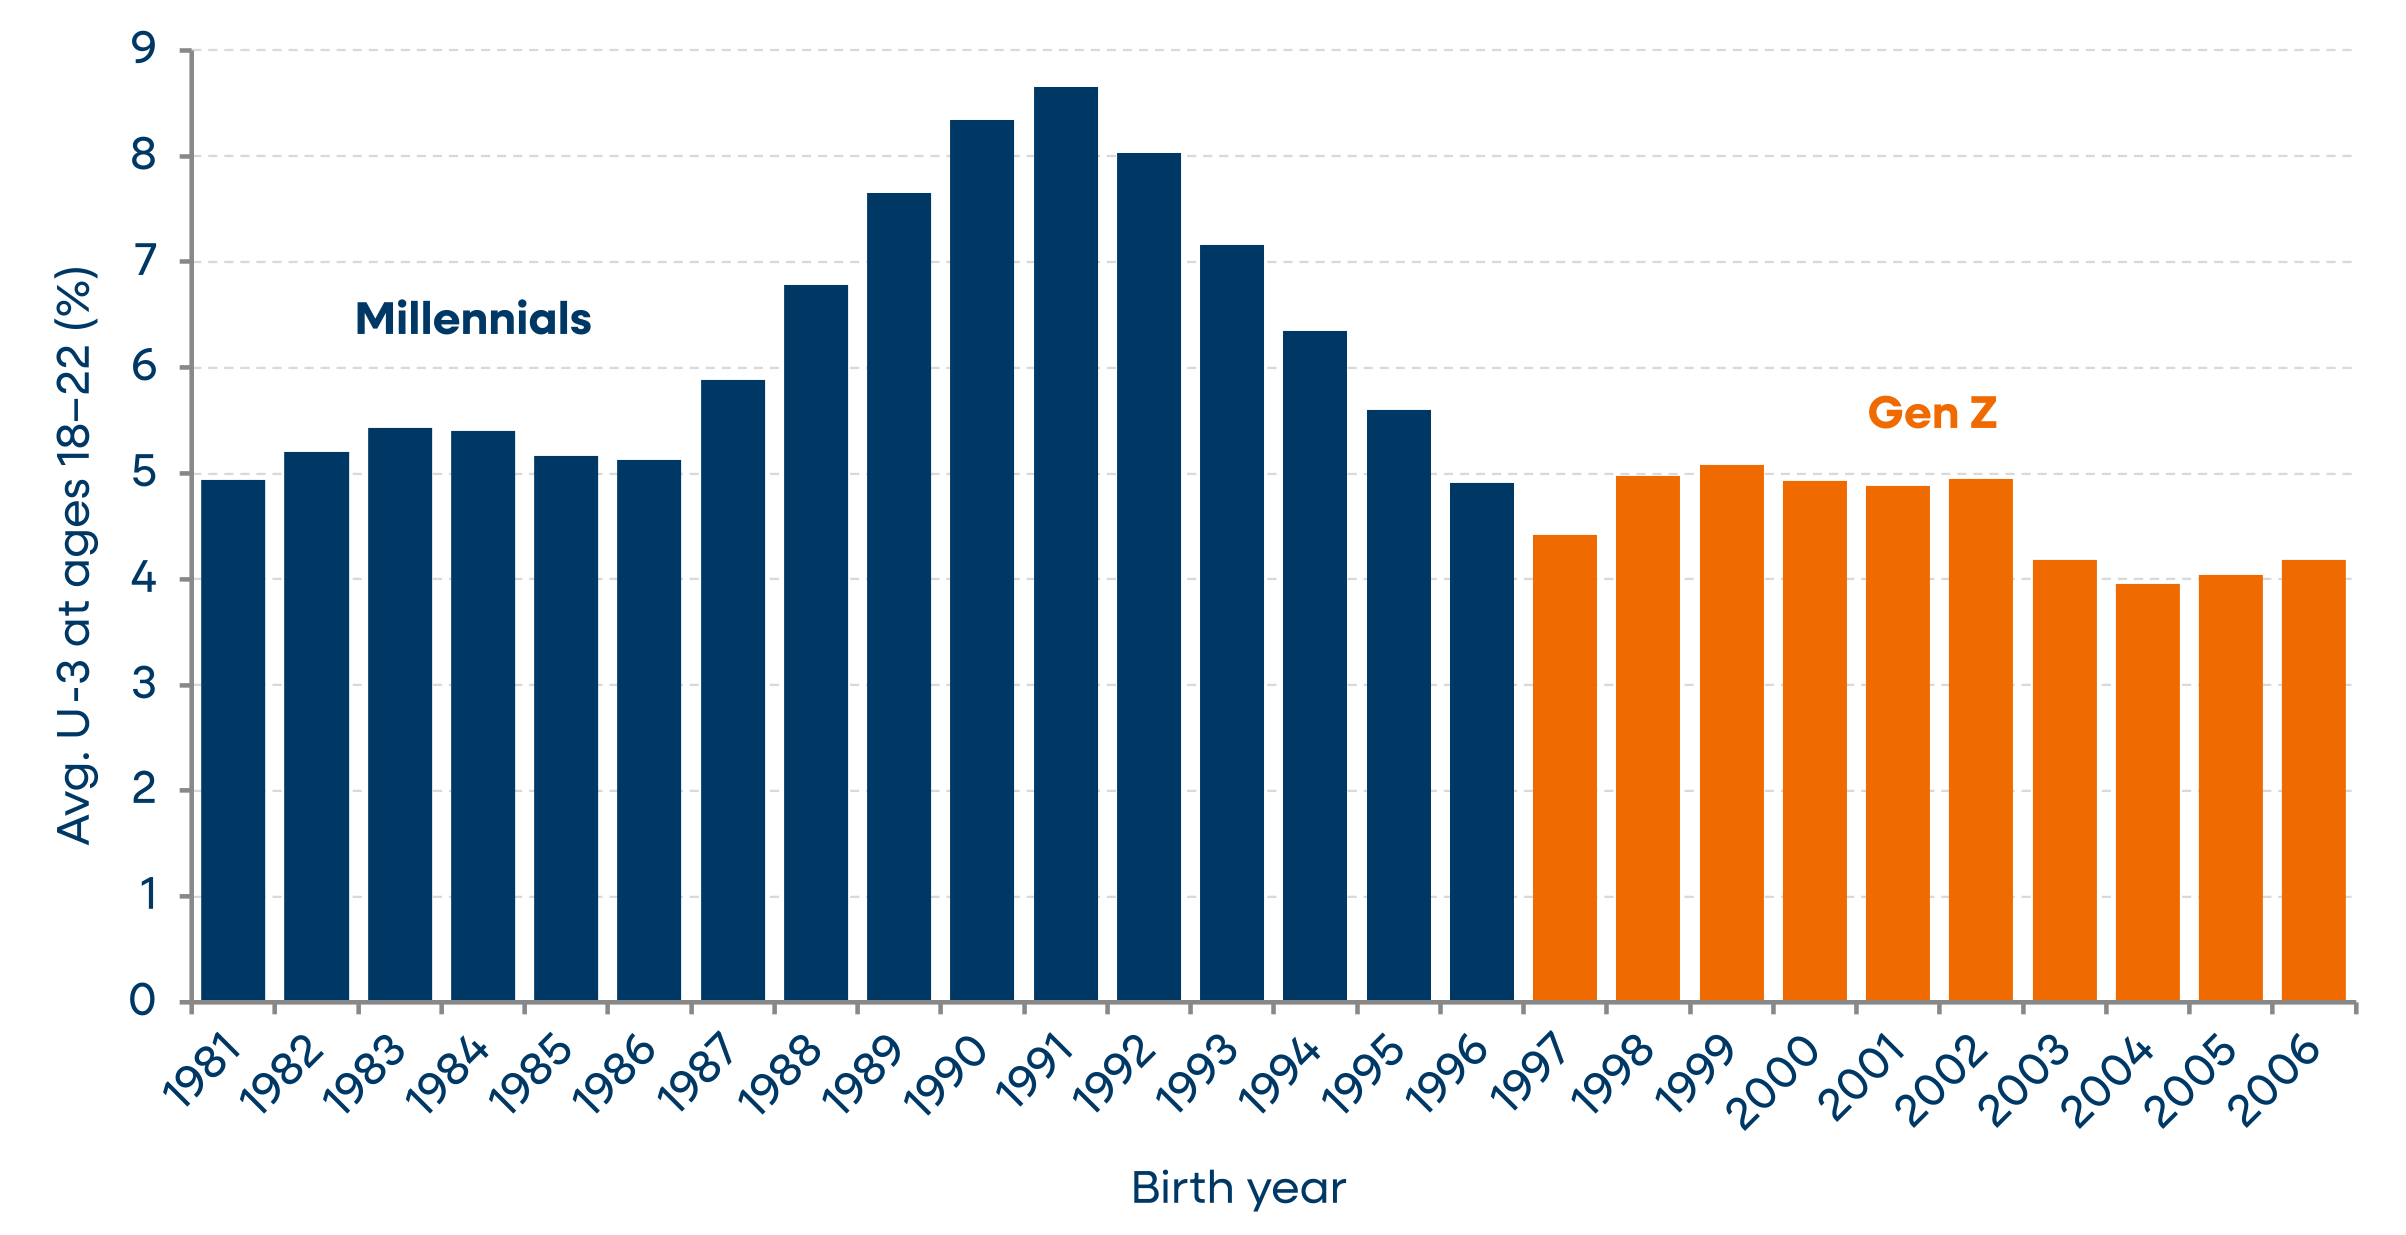
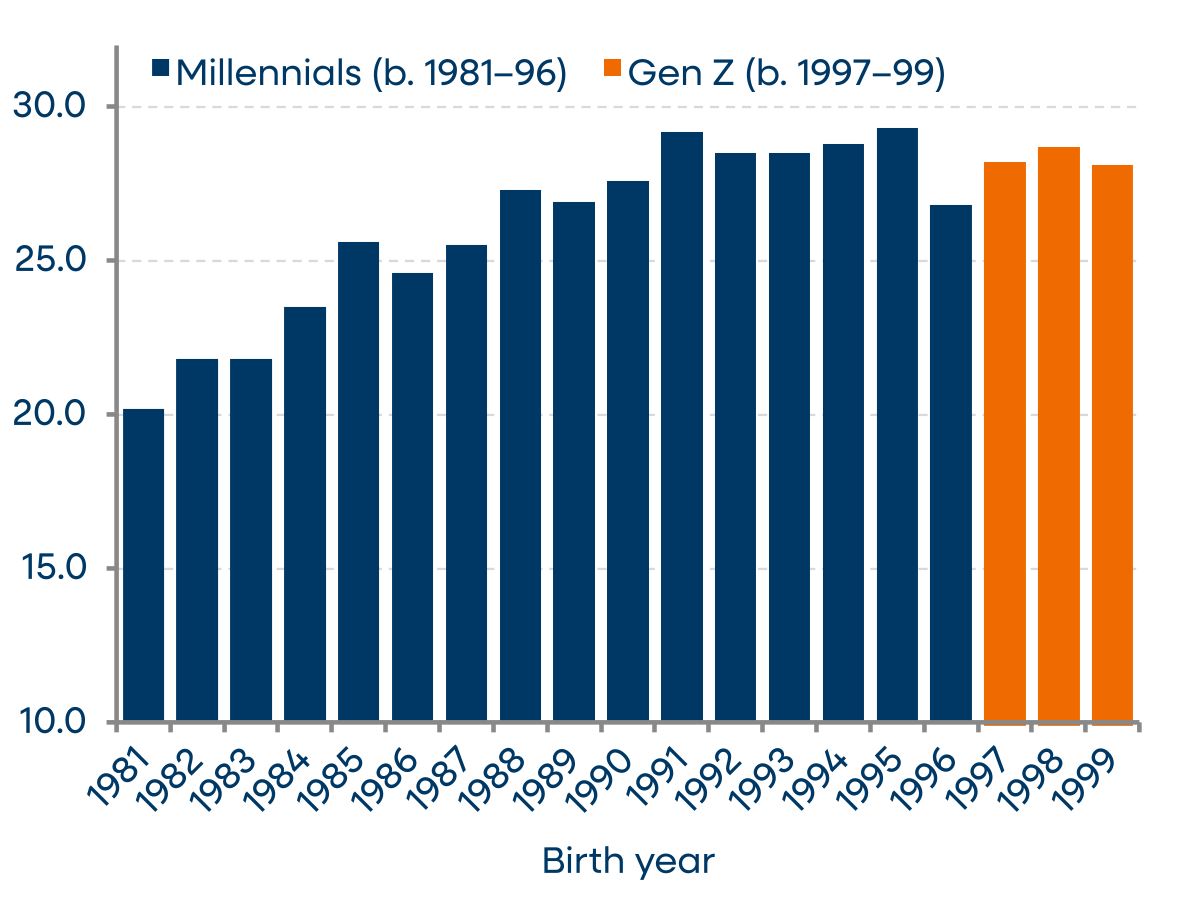
Esto no significa que la generación Z no esté enfrentando su propio conjunto de desafíos en el mercado laboral. Existe una creciente evidencia de que el trabajo a distancia ha sido perjudicial para los trabajadores más jóvenes, y la inteligencia artificial parece estar afectando de manera desproporcionada a los trabajadores de menor edad en los sectores expuestos a la IA. Aun así, desde 2021, la tasa de desempleo para el sector de 18 a 22 años se ha mantenido cerca del límite inferior de lo observado durante la totalidad de la década de 2010.
Figura 12: Tasa promedio de desempleo enfrentada entre los 18 y 22 años de edad por año de nacimiento (%)
Fuente: BLS, promedios parciales para los años 2003 a 2006
Figura 13: Subempleo involuntario entre los 22 y 23 años de edad por año de nacimiento (% de ocupados)
Fuente: BLS
Figura 14: Proporción de empleo a tiempo completo entre los 22 y 23 años de edad por año de nacimiento (jornada normal ≥ 35 hrs, %)
Fuente: BLS
La generación Z supera en patrimonio a los millennials de su misma edad.
Un empleo más sólido y el mayor crecimiento de los ingresos se han traducido en balances generales más saludables para la generación Z al inicio de sus carreras profesionales. El hogar típico de la generación Z posee un patrimonio neto más alto, tiene mayores probabilidades de tener una cuenta de jubilación y tiene mayores probabilidades de registrar un patrimonio neto positivo en lugar de uno negativo. Aunque los datos gubernamentales sobre el patrimonio neto por generación presentan un rezago considerable (la encuesta más reciente de Consumer Finances corresponde a 2022), los datos internos de cuentas de cheques de PNC indican que la generación Z es, por lo general, más propensa a transferir ingresos hacia cuentas de inversión o de corretaje de lo que eran los millennials a una edad similar. De hecho, en los últimos años, las salidas netas de fondos desde cuentas de cheques hacia firmas de corretaje por parte de los hogares de la generación Z prácticamente han alcanzado los niveles de los millennials (ver Gráfico 17).
Figura 15: Mediana del patrimonio neto (en miles de dólares de 2025)
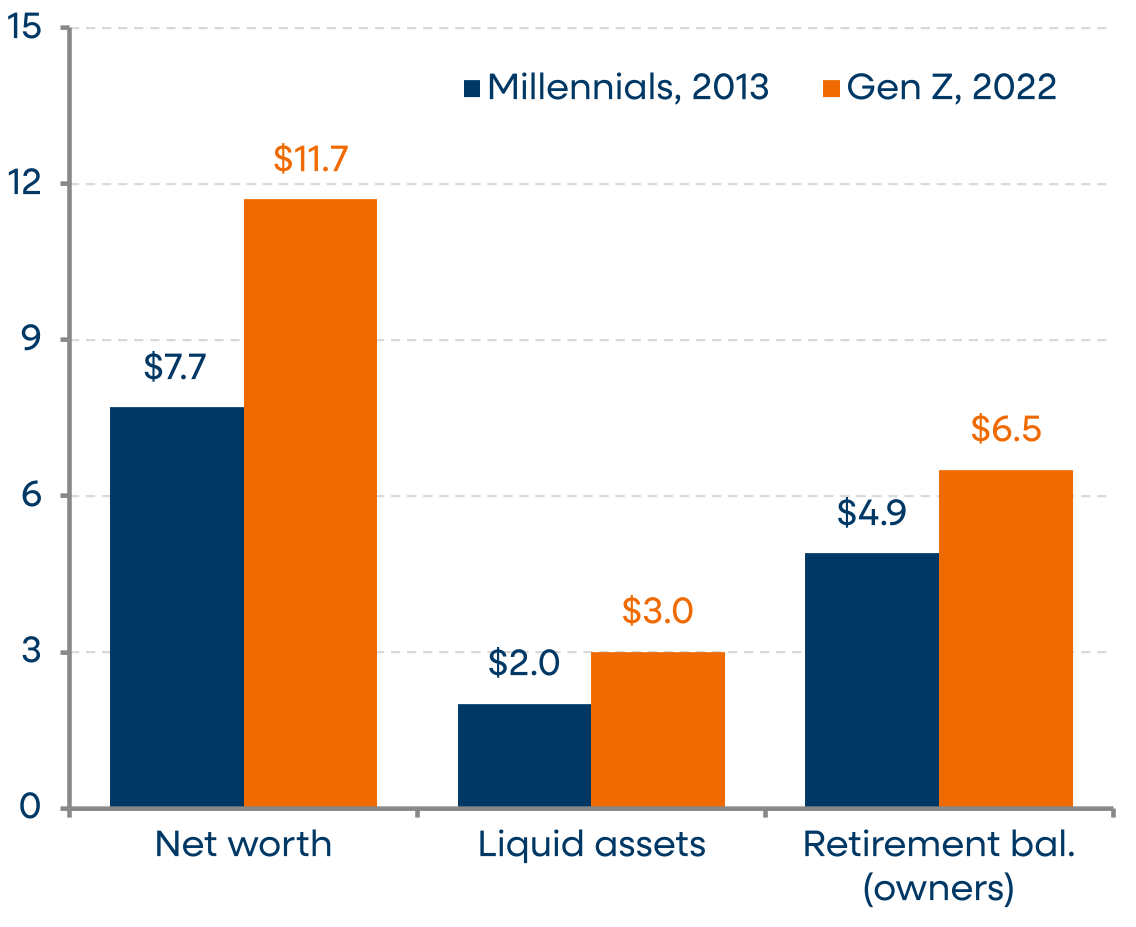
Fuente: FRB SCF 2013 y 2022, deflactado con el PCE.
Figura 16: Porcentaje de hogares con…
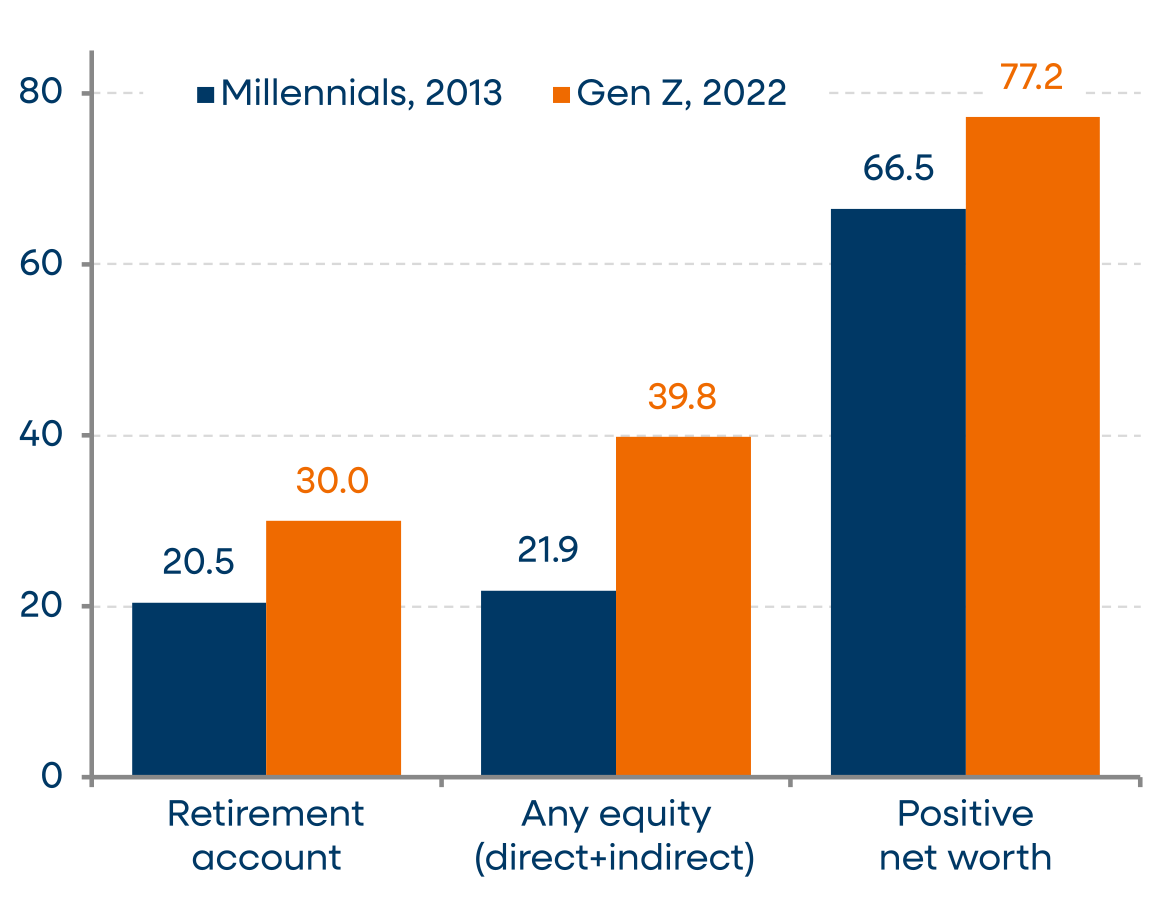
Figura 17: Salidas netas de fondos desde cuentas de cheques hacia cuentas de inversión, suma móvil acumulada de 12 meses
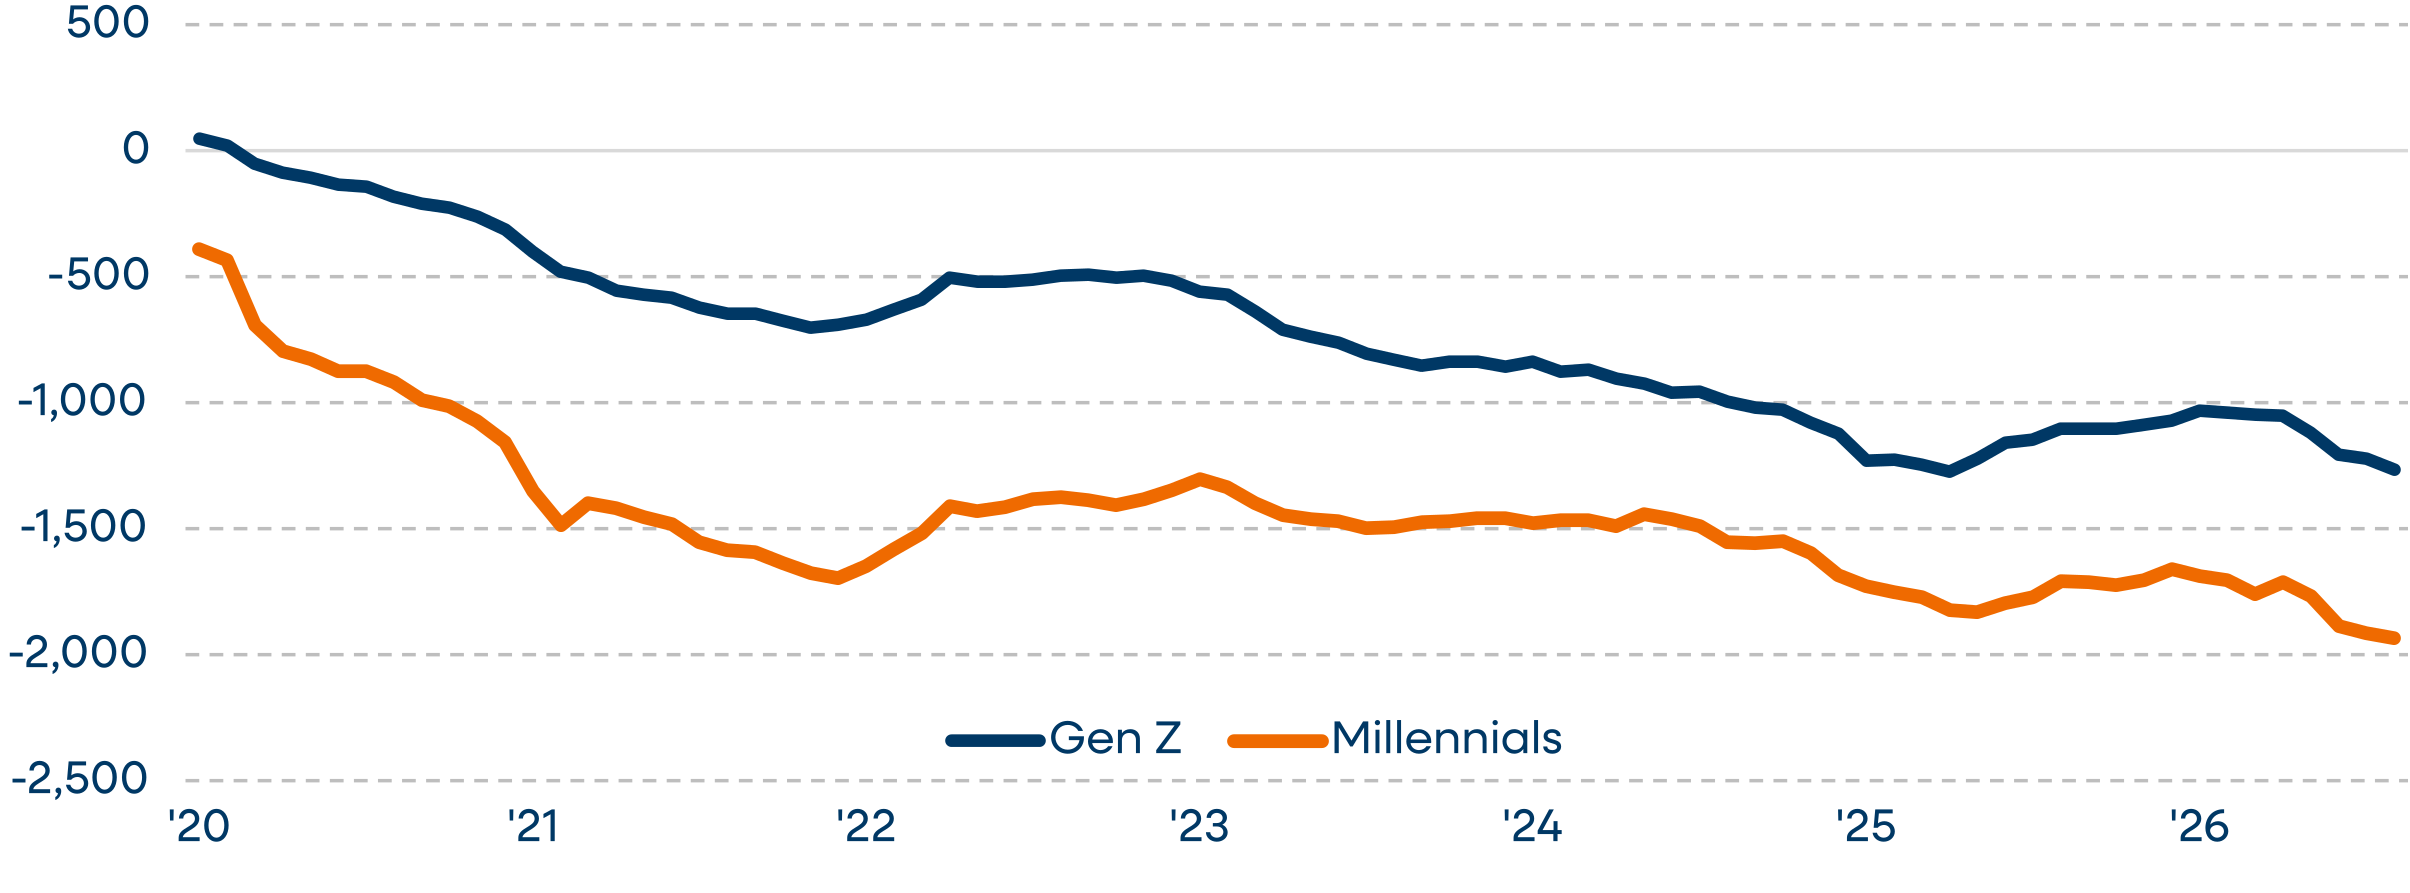
Fuente: Datos internos de PNC
Nota: El gráfico muestra los flujos netos de entrada acumulados de 12 meses desde cuentas de corretaje o inversión hacia cuentas de cheques.
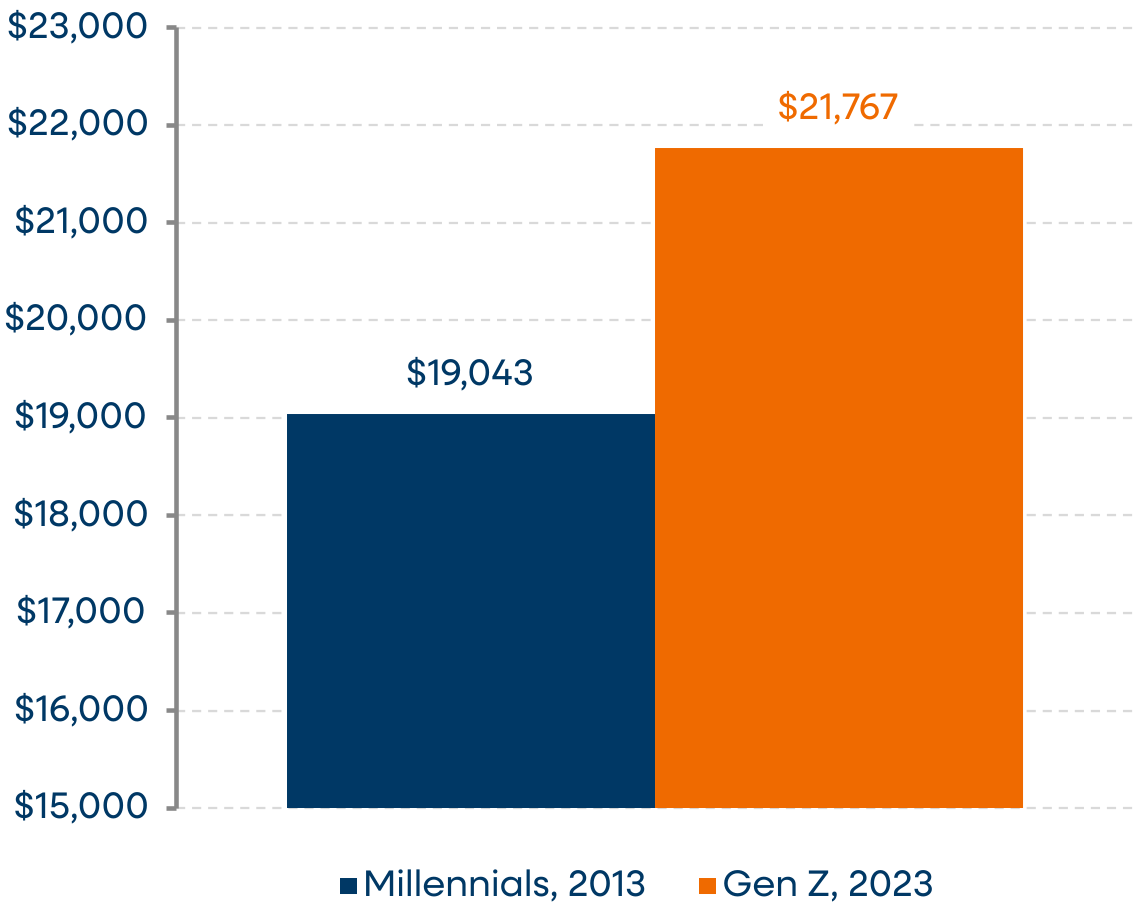
En materia de deuda, la generación Z tiende a utilizar el crédito de manera más amplia que los millennials a una edad similar, y los desafíos de asequibilidad junto con la inflación han provocado saldos de crédito más altos. Según TransUnion, el saldo promedio de las tarjetas de crédito por consumidor fue de $2,834 para la generación Z en 2023, frente a $2,248 (ajustados por inflación) para los millennials diez años antes, lo que representa un incremento de aproximadamente el 26 %.
Sin embargo, como se analizó anteriormente, este aumento en los saldos de las tarjetas de crédito está a la par de, si no ligeramente por debajo de, el crecimiento de los ingresos reales durante el mismo periodo. Observamos pocas evidencias de que la generación Z esté utilizando las tarjetas de crédito en exceso o retrasándose en los pagos de una manera que pueda generar preocupación sobre la salud general de sus balances generales.
Figura 18: Saldos promedio de tarjetas de crédito, ajustados por inflación
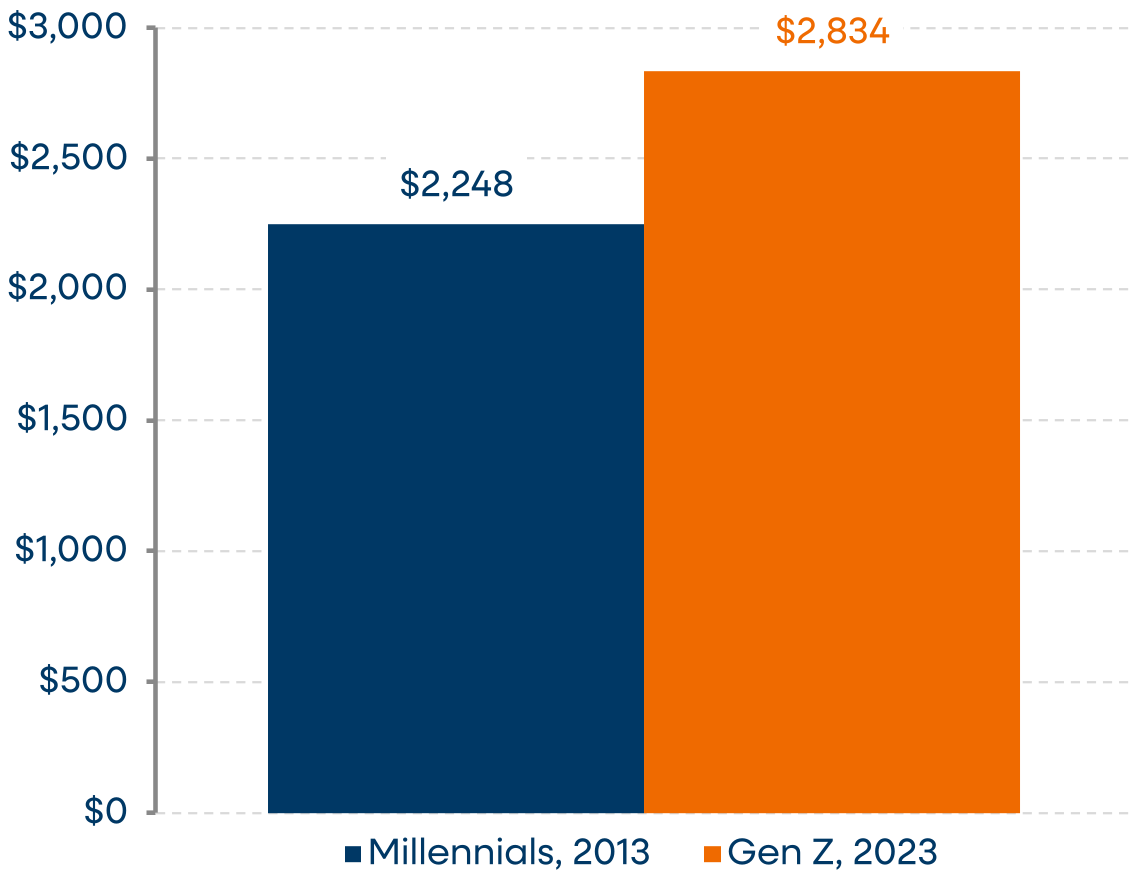
Fuente: TransUnion
Figura 19: Saldos promedio de préstamos para vehículo, ajustados por inflación
Fuente: TransUnion
Figura 20: Registros de las agencias de crédito para el rango de 22 a 24 años de edad
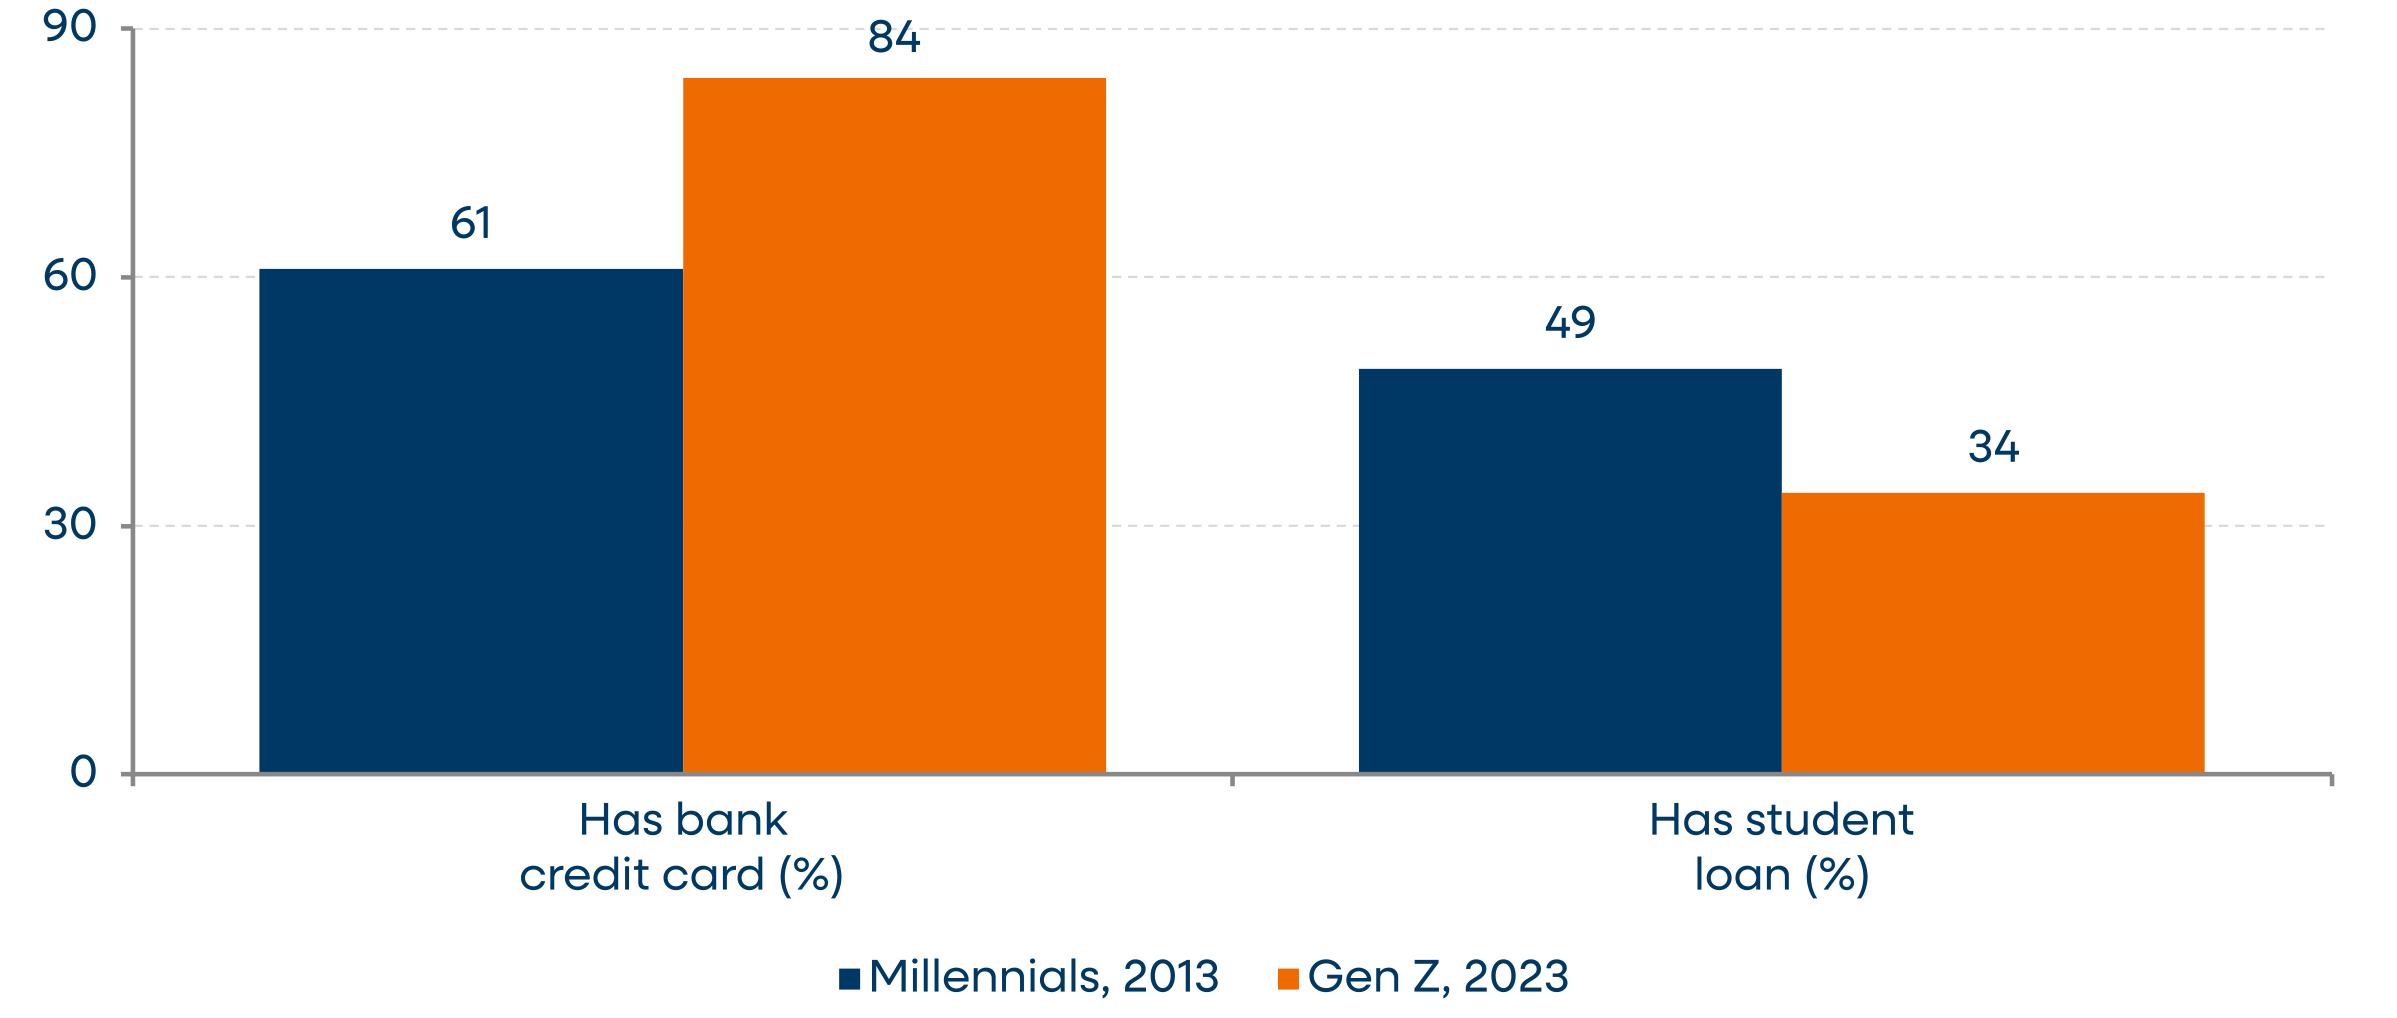
Fuente: Tendencias del crédito del consumidor de la CFPB
Los desafíos de vivienda y asequibilidad son la principal excepción dentro de la sólida posición financiera de la generación Z
La excepción más importante de la ventaja con la que cuenta la generación Z ha sido el drástico deterioro en la asequibilidad y la inflación persistentemente alta, algo con lo que los millennials no tuvieron que lidiar al inicio de sus carreras profesionales. A pesar de contar con mayores ingresos reales, la generación Z no tiene más probabilidades de ser propietaria de una vivienda, tiene las mismas probabilidades de vivir con sus padres y destina una proporción mayor de sus gastos al pago de alquileres o hipotecas. En términos generales, los precios han aumentado casi un 31 % desde 2019, y los precios de la vivienda han subido más del 60 %. Para muchos hogares de la generación Z, ser dueño de una vivienda se siente como algo inalcanzable, y los cálculos del sector inmobiliario respaldan esa percepción. Hoy en día, el pago de hipoteca de una vivienda de precio mediano absorbe más del 65 % del ingreso mediano de un joven de 25 a 26 años de edad, en comparación con solo el 39 % del ingreso mediano que les requería a los millennials a esa misma edad.
Figura 21: Porcentaje del ingreso mediano que se requeriría para pagar la hipoteca de una vivienda de precio mediano.
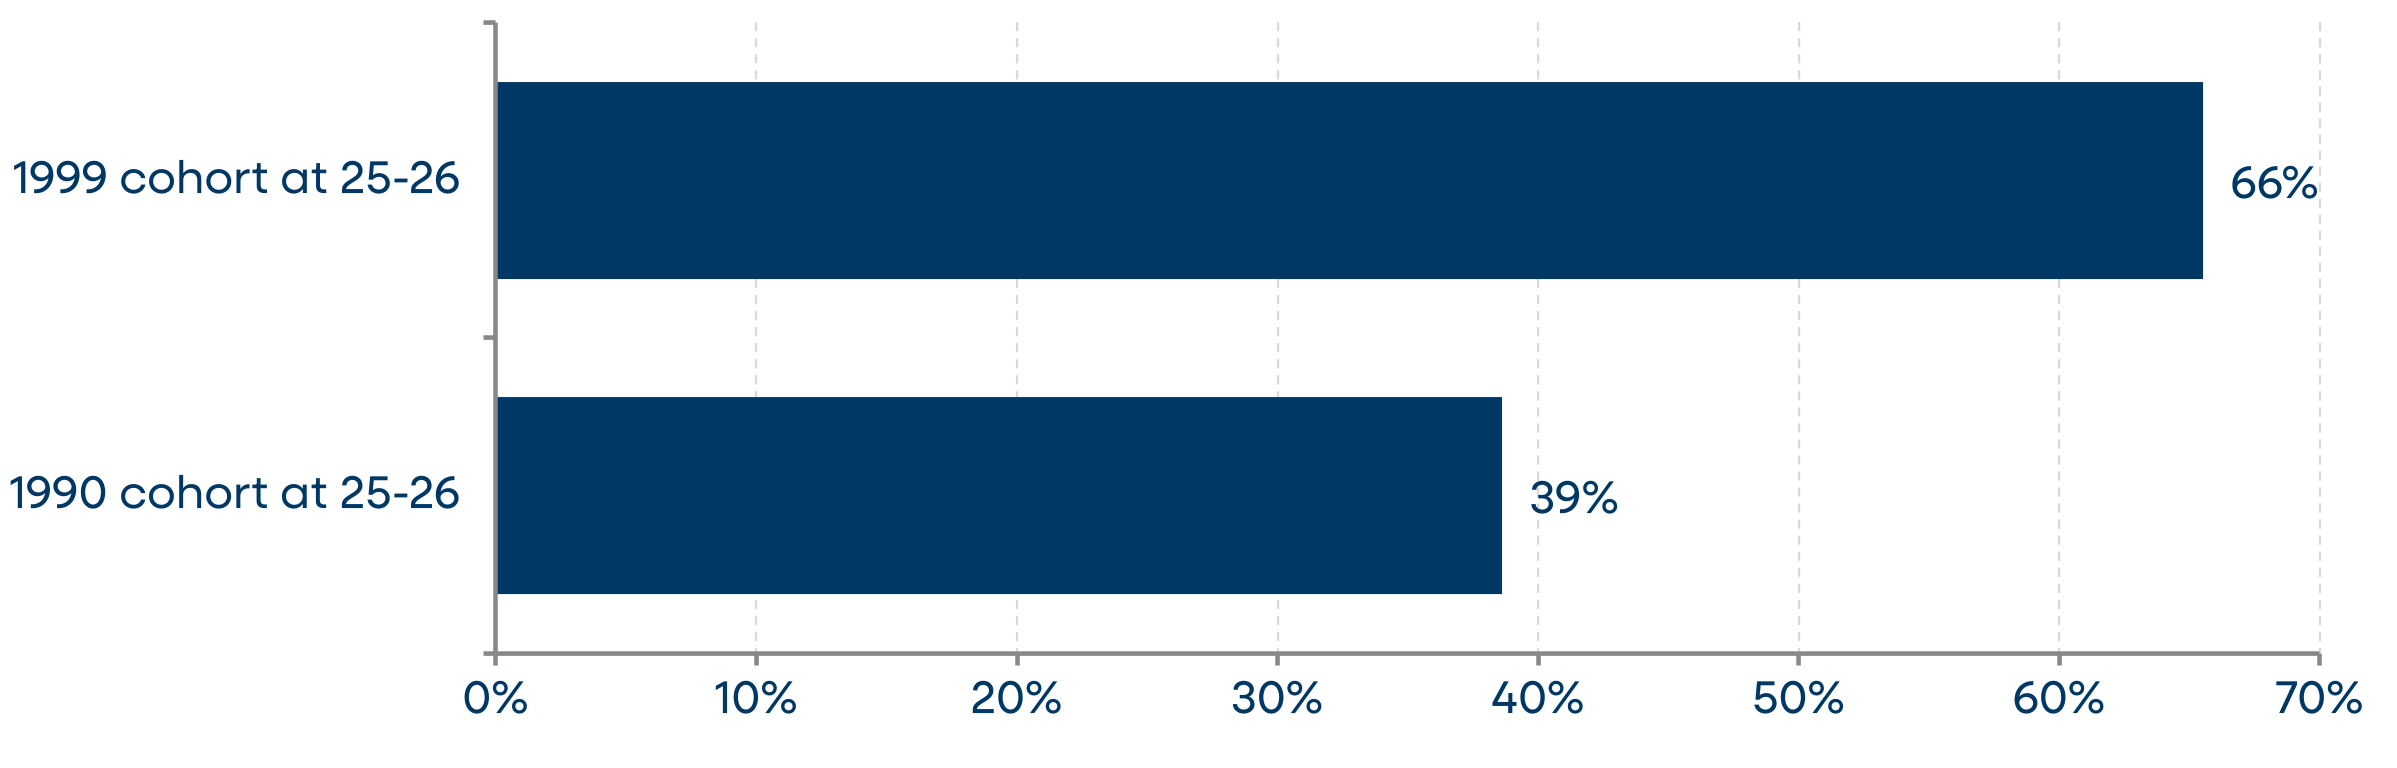
Fuente: Precio de viviendas nuevas de la Oficina del Censo/HUD y tasa de Freddie Mac a 30 años a través de FRED; ingresos de cohortes de la encuesta ASEC del Censo:
Figura 22: Propietario de vivienda entre los 25 y 26 años de edad (%)
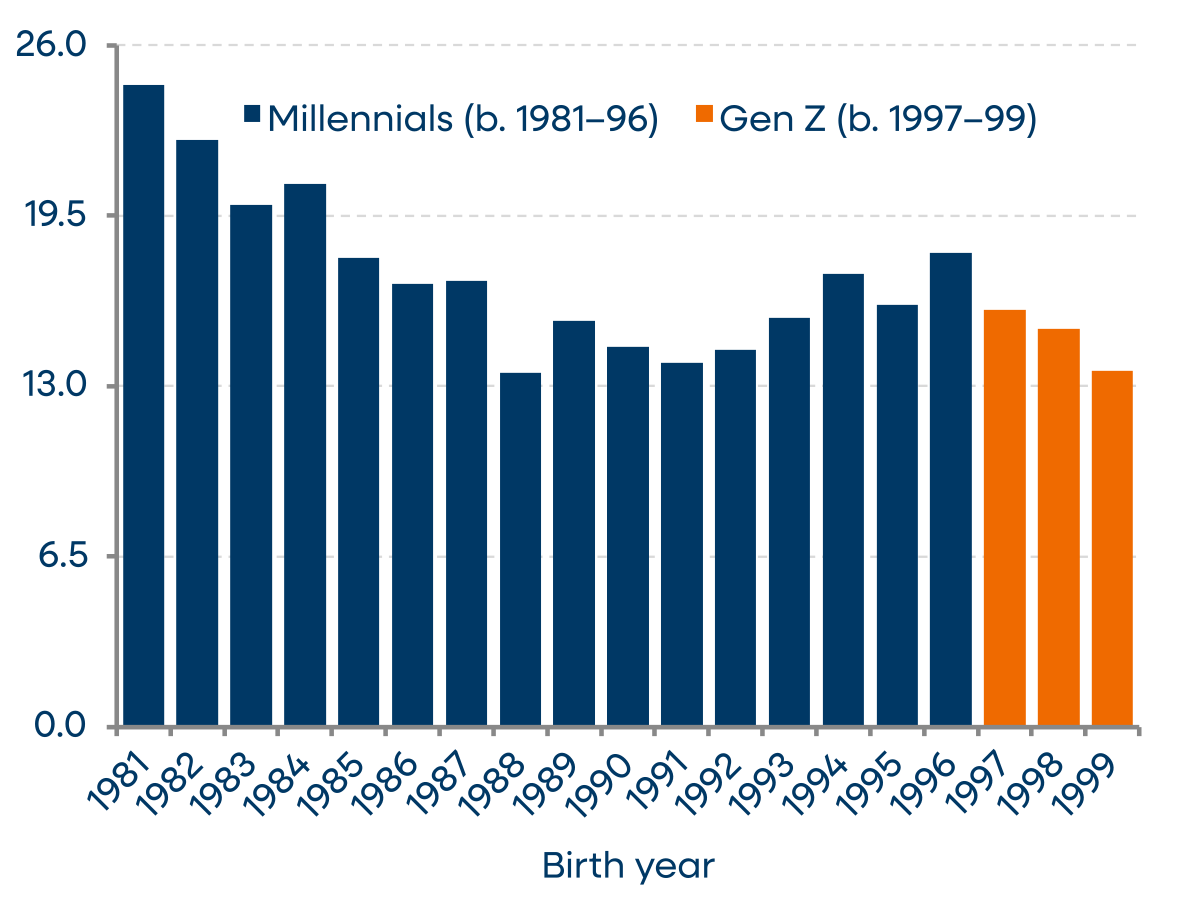
Fuente: Microdatos de CPS ASEC del Censo, edades de 25 a 26 años
Figura 23: Vive con sus padres entre los 25 y 26 años de edad (%)
El fin del "optimismo millennial": la prima por optimismo juvenil ha desaparecido con la generación Z
A pesar de ganar mayores ingresos, ingresar a un mercado laboral más sólido y tener balances generales relativamente más saludables en general, la generación Z se siente significativamente peor respecto a sus finanzas de lo que se sentían los millennials a una edad similar. En nuestra opinión, la causa principal es lo analizado en la sección anterior: la inflación persistentemente alta y un deterioro significativo en la asequibilidad han afectado la confianza, haciendo que las metas de vida tradicionales, como adquirir una vivienda, parezcan más inalcanzables.
En la encuesta SHED de la Reserva Federal, un 17.7 % neto de los jóvenes de 19 a 27 años en 2015 afirmó estar en mejor situación financiera que el año anterior, aproximadamente el doble de la lectura registrada para la población adulta total. Para 2025, esa cifra para el mismo grupo de edad había caído al −3.1 %, apenas por encima del −4.5 % observado en la población adulta total. La encuesta de la Universidad de Michigan refleja una tendencia similar. Históricamente, la confianza entre los jóvenes de 18 a 34 años se ha situado muy por encima del índice general; sin embargo, se ha posicionado por debajo de la lectura global en 18 de los últimos 20 meses. Antes de 2018, esto nunca había sucedido (Figura 24). La lectura de septiembre mostró un resultado más positivo para los adultos jóvenes, por lo que estaremos atentos para determinar si esto marca un cambio de tendencia o si se trata de un evento aislado.
Figura 24: Diferencia entre la confianza del consumidor de 18 a 34 años de edad y la confianza del consumidor en general
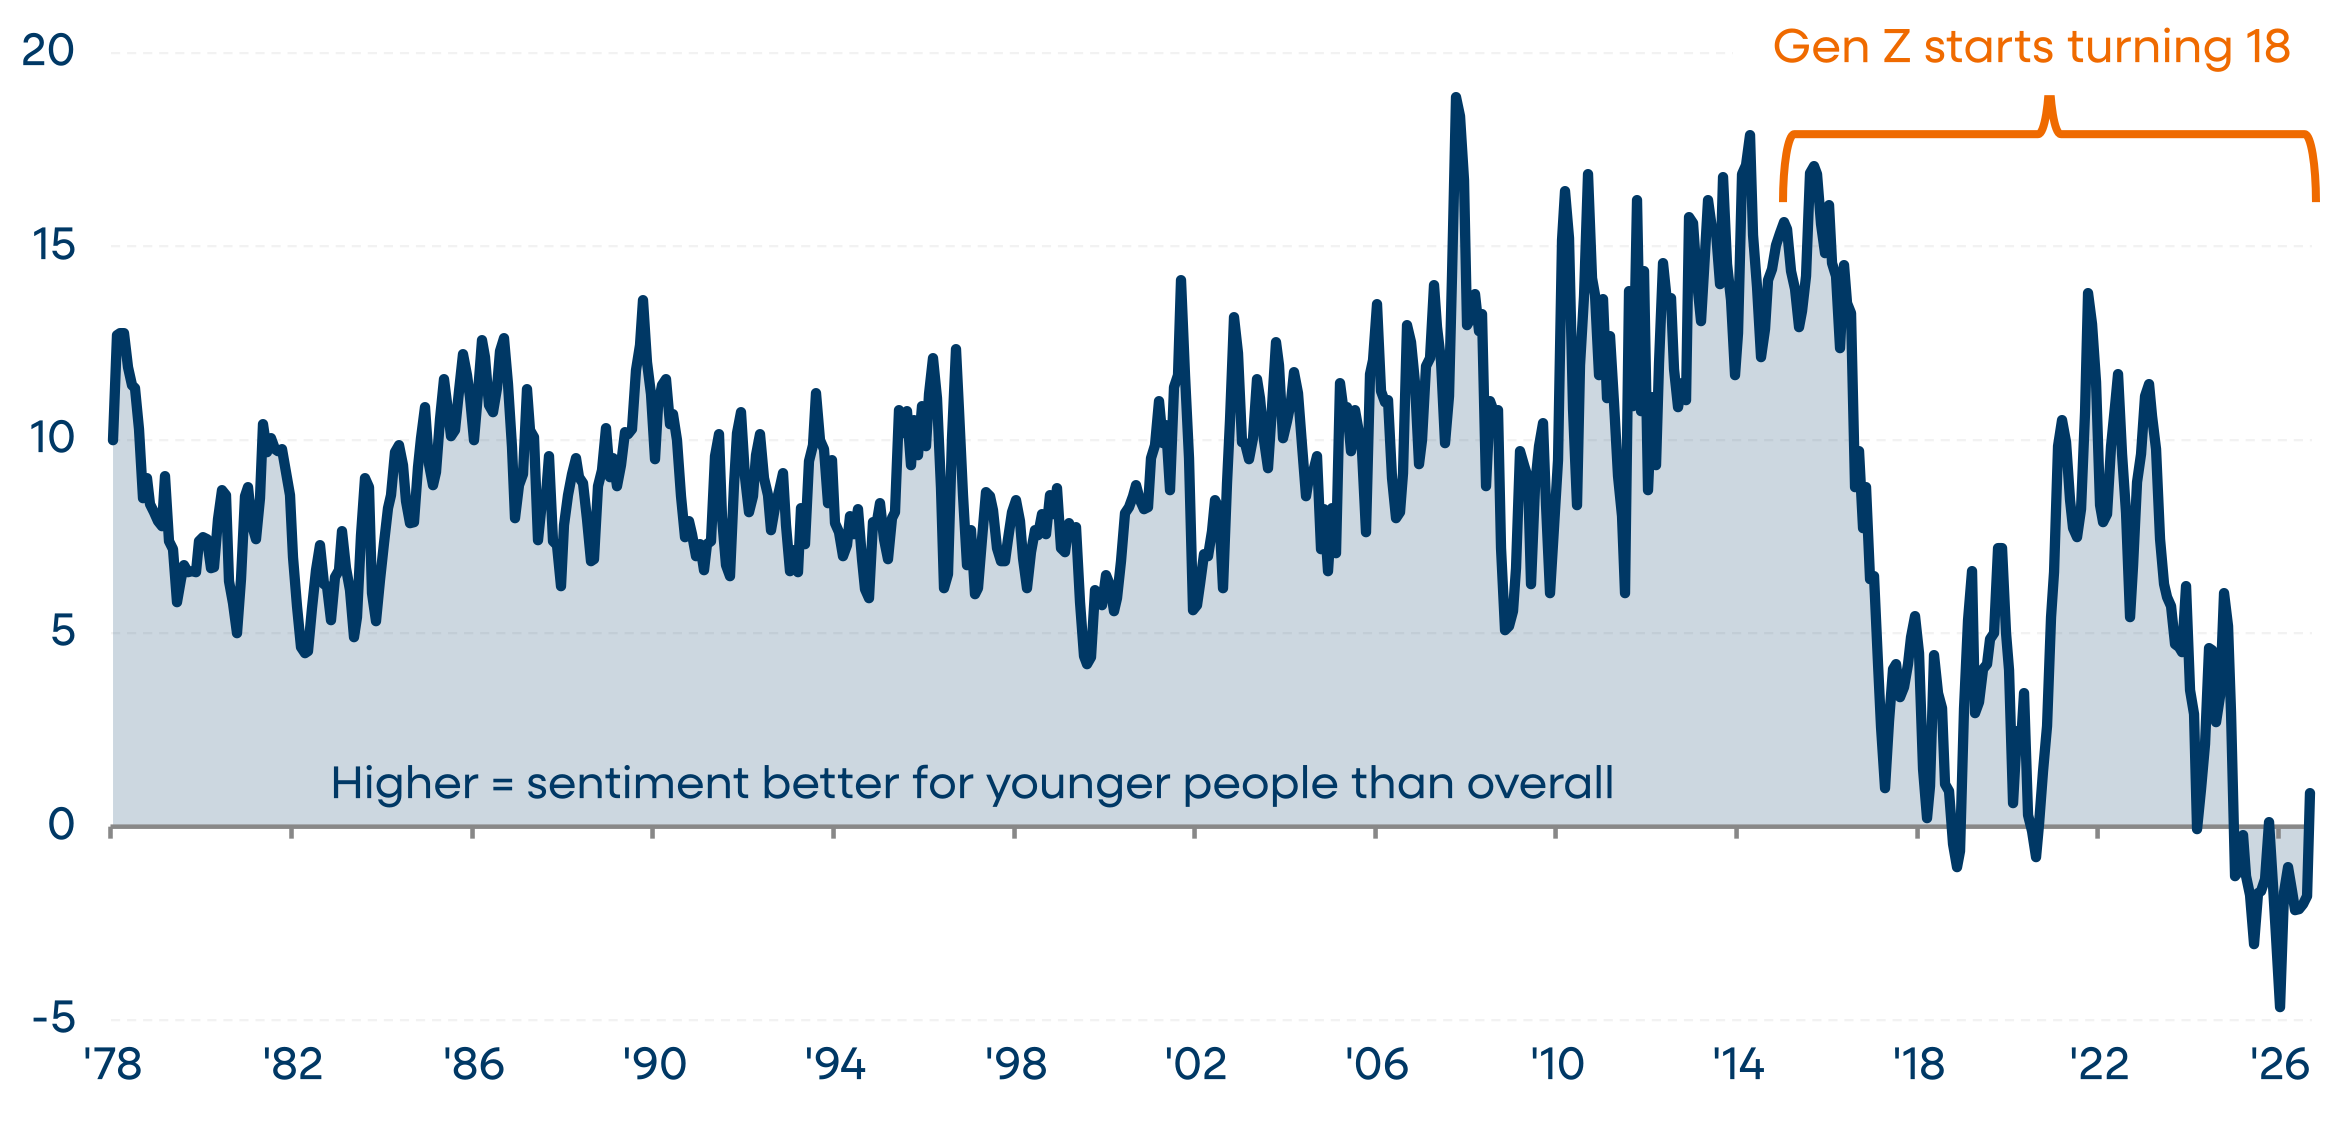
Fuente: University of Michigan
Gráficos y figuras clave
Indicador | Dic 2025 | Ene. 2026 | Feb. 2026 | Mar. 2026 | Abr. 2026 | May. 2026 | Jun. 2026 | Jul. 2026 | Ago. 2026 | Sep. 2026 |
| Agregados clave | ||||||||||
Gasto total | 2.9 % | 4.5 % | 5.3% | 5.0% | 6.3 % | 6.3 % | 6.5% | 6.2 % | 3.5% | 6.1% |
Total (excluye gasolineras) | 3.3 % | 5.2 % | 5.9 % | 4.5 % | 5.6 % | 5.1 % | 6.0 % | 5.7 % | 2.9 % | 5.1 % |
| Nivel sectorial | ||||||||||
Automoción | 6.3 % | 4.8% | 7.7% | 6.3 % | 7.5 % | 3.6% | 6.7 % | 5.1 % | 4.1 % | 7.6 % |
Restaurantes y bares | -0.1 % | 3.5% | 3.9% | 0.4% | 3.0% | 3.5% | 1.4 % | 3.6% | -0.0 % | 2.5 % |
Tiendas de alimentos y bebidas | -0.2% | 2.9 % | 0.4% | -0.8 % | -0.1 % | 1.1% | -1.4 % | 0.4% | -3.7 % | -1.2 % |
Juegos de azar | 16.6 % | 16.6 % | 12.9 % | 13.3 % | 17.8% | 18.1 % | 22.5 % | 26.6 % | 11.1 % | 9.9 % |
Gasolineras y estaciones de servicio* | -3.6 % | -6.0 % | -3.2 % | 11.9 % | 17.0 % | 25.1 % | 14.3 % | 13.7 % | 12.7 % | 21.2 % |
Hoteles | -2.6 % | 0.2% | 2.3 % | -0.1 % | 3.4% | 1.3 % | -0.9 % | 2.7 % | 0.4% | 3.9% |
Ocio | -3.4 % | 4.1 % | 5.0% | 2.7 % | 5.6 % | 4.3% | 4.9 % | 3.5% | 2.6 % | 5.5 % |
Servicios | 5.1 % | 4.2 % | 6.4 % | 6.7 % | 6.6 % | 5.0% | 8.1 % | 8.2 % | 6.2 % | 7.5 % |
Viajes | 1.9 % | 3.3 % | 7.5 % | 6.7 % | 6.8 % | 6.4 % | 7.4 % | 7.6 % | 5.9 % | 7.1% |
Comercio minorista - materiales de construcción, jardinería y suministros | -5.2% | 0.5 % | -3.0 % | -0.8 % | 5.9 % | -0.3 % | 2.1% | 1.7 % | -1.3 % | 3.9% |
Comercio minorista - ropa y accesorios | -1.2 % | 1.9 % | 4.5 % | 0.7 % | 1.9 % | 0.6 % | 1.1% | 3.4% | -1.1% | 4.1 % |
Comercio minorista - electrónica y electrodomésticos | 6.8 % | 11.4% | 11.1 % | 9.0 % | 7.2 % | 10.5 % | 11.6 % | 11.0 % | 11.2 % | 14.1 % |
Comercio minorista - muebles y artículos para el hogar | -2.3 % | 3.5% | 3.8% | -0.6 % | 2.1% | 6.0 % | 4.4% | 4.0 % | -0.2% | 7.5 % |
Comercio minorista - tiendas de mercancías generales | 2.1% | 4.6% | 4.5 % | 3.6% | 4.8% | 7.4 % | 5.9 % | 7.2 % | 6.2 % | 7.6 % |
Comercio minorista - salud y cuidado personal | -5.5 % | -1.2 % | 1.4 % | 4.8% | 2.0% | 3.0% | 5.7 % | 6.9% | 6.2 % | 6.9% |
Comercio minorista - tiendas minoristas diversas** | 4.1 % | 9.9 % | 9.5 % | 6.9% | 8.9 % | 7.5 % | 9.2 % | 10.8 % | 5.4% | 7.4 % |
Comercio minorista - minoristas sin tiendas físicas | 6.2 % | 3.1 % | 7.1% | 3.6% | 3.2% | 3.2% | 13.0 % | -9.8 % | 0.3 % | 0.7 % |
Fuente: Datos internos de PNC
Nota: La tabla detalla la variación porcentual interanual del gasto total con tarjeta por categoría (agregado) y no el gasto por hogar. Se omiten las categorías "transferencias de fondos" y "otros".
* “Gasolineras y estaciones de servicio” refleja el gasto total con tarjeta en comercios de estaciones de servicio y registra las compras de combustible junto con las ventas minoristas de conveniencia y los gastos secundarios relacionados con automóviles.
** “Comercio minorista - tiendas minoristas diversas” incluye el gasto en “artículos deportivos, libros, pasatiempos y música”.
- Los datos se basan en selecciones agregadas y anonimizadas de información de PNC. Los datos pueden presentar cierto grado de sesgo de selección debido a las poblaciones seleccionadas y a la disponibilidad de la información.
- Las tendencias del gasto con tarjeta se basan en datos agregados de transacciones con tarjetas de débito y crédito de una cohorte fija de clientes minoristas. El gasto se clasifica mediante los códigos de categoría de comerciante estándar (MCC) definidos por las compañías de servicios financieros. Los datos de gasto también pueden agruparse utilizando otros métodos internos de propiedad exclusiva.
- El gasto en gasolina se limita a las compras realizadas mediante dispensadores automáticos de combustible, es decir, transacciones con tarjeta efectuadas directamente "en la bomba".
- Los datos de los saldos se agregan a partir de una cohorte fija de hogares que mantuvieron una cuenta de depósito de consumidor (cuenta de cheques, de ahorros o certificado de depósito) durante todos los meses desde enero de 2019 hasta el mes actual que se muestra.
- Los flujos de nóminas del consumidor, seguro de desempleo, devoluciones de impuestos y transferencias a cuentas de corretaje se basan en transferencias ACH y otros métodos de pago electrónico clasificados mediante metodologías internas de propiedad exclusiva.
- Las perspectivas de ingresos bajos, medios y altos se fundamentan en los ingresos estimados del hogar, calculados a partir de las transacciones de crédito hacia las cuentas de depósito del consumidor durante los últimos 12 meses. Los hogares se dividen en terciles: el tercio inferior se clasifica como de ingresos bajos, el tercio medio como de ingresos medios y el tercio superior como de ingresos altos. Los terciles de ingresos se actualizan periódicamente.
- Los días de reserva de ahorro miden el número de días que un hogar podría mantener su nivel de gasto actual al usar los saldos existentes en sus cuentas de cheques y de ahorros en caso de no recibir nuevos ingresos.
- Nuestra métrica de hogares que viven “al día” mide la relación entre los flujos de salida no relacionados con el ahorro de las cuentas de depósito del consumidor y los flujos totales de entrada a esas mismas cuentas. Los hogares cuyos flujos de salida mensuales son iguales o superiores al 90 % de sus flujos de entrada se clasifican como hogares que viven al día.
- Los datos de saldos de tarjetas de crédito y tasas de pago se basan en una cohorte fija de cuentas de tarjetas de crédito desde 2019 hasta el presente, y no representan la totalidad de la cartera de tarjetas de crédito de PNC.
- Consulte las notas debajo de los gráficos y tablas para obtener más detalles sobre la presentación de los datos. En ocasiones, se emplea una media móvil de 3 meses para garantizar resultados más uniformes.
- Generaciones: utilizamos las definiciones del Pew Research Center. Los millennials son quienes nacieron entre 1981 y 1996, y la generación Z son quienes nacieron entre 1997 y 2012. Los límites generacionales no están definidos científicamente, por lo que otras fuentes podrían desplazarlos un año o dos.
- Comparaciones a la misma edad: debido a que la generación Z aún es joven, comparamos a ambas generaciones cuando tenían las mismas edades, no como grupos generacionales completos. Cada comparación utiliza los años de nacimiento de los millennials y de la generación Z que se ubican dentro de un rango de edad determinado en dos momentos temporales separados por aproximadamente una década. La mayoría de las comparaciones utilizan los años de encuesta 2015 y 2025, o los años más cercanos disponibles. El rango de edad exacto, los años de nacimiento y los años de encuesta para cada métrica se especifican debajo de cada gráfico.

Los archivos de Evaluación de la salud financiera del consumidor están disponibles.
El material presentado y las opiniones expresadas en el presente son de carácter general y no constituyen la provisión de asesoramiento de inversión o económico para ninguna persona, ni constituyen una recomendación con respecto a ningún título, instrumento financiero, estrategia o servicio bancario en particular. Las opiniones y los pronósticos expresados están sujetos a cambio sin previo aviso. La información pertinente se obtuvo de fuentes consideradas confiables. No se garantiza la precisión de dicha información. Debe asesorarse con un profesional de inversiones para que formule un plan financiero personalizado de acuerdo con sus necesidades. En la medida en que estos materiales hagan referencia a datos de PNC, dichos materiales no tienen la finalidad de reflejar o indicar los resultados de operaciones, la condición financiera ni el rendimiento de PNC y no deben tomarse como referencia para tal fin.
Las declaraciones a futuro necesariamente están sujetas a un gran número de supuestos, riesgos e incertidumbres, que cambian con el paso del tiempo. Los eventos o circunstancias futuras pueden cambiar nuestro panorama y también pueden afectar la naturaleza de los supuestos, riesgos e incertidumbres a los cuales están sujetas nuestras declaraciones a futuro. Las declaraciones a futuro corresponden únicamente a la fecha en que se realizan. No asumimos ningún deber ni emprendemos ninguna obligación de actualizar las declaraciones a futuro. Los resultados reales o los eventos futuros pueden variar, posiblemente de una manera sustancial, respecto de los resultados o eventos previstos en las declaraciones a futuro, así como respecto del rendimiento histórico. Como resultado, advertimos que no se debe considerar que las declaraciones a futuro sean definitivas.
“PNC” es una marca registrada de The PNC Financial Services Group, Inc.
© 2026 The PNC Financial Services Group, Inc. Todos los derechos reservados.