¿Su plan de pensiones está apostando sobre las tasas de interés?
Los pasivos de los planes de pensiones corporativos son sensibles a los cambios en las tasas de interés a largo plazo, lo que genera un riesgo importante para el balance general y demás aspectos financieros del patrocinador. Como ocurre con los precios de los bonos, los pasivos de pensiones disminuyen cuando las tasas de interés aumentan, y se aumentan cuando las tasas de interés disminuyen. Los patrocinadores de los planes utilizan activos de renta fija para gestionar este riesgo; sin embargo, en un plan subfinanciado, un posicionamiento que brinde más protección de la necesaria contra las tasas de interés puede limitar el beneficio del alza de las tasas y frenar el avance hacia el financiamiento completo. Con el nuevo aumento de las tasas a largo plazo en 2026, a los patrocinadores de los planes les convendría analizar si su estrategia de cobertura está brindando la protección prevista o si están haciendo una apuesta involuntaria sobre las tasas de interés.
Explicación del índice de cobertura
Para compensar las fluctuaciones imprevistas de los pasivos de pensiones causadas por los cambios en las tasas de interés, los patrocinadores de planes generalmente asignan una parte de sus activos a la renta fija. La medida convencional de la protección contra las tasas de interés que ofrece la cartera es el índice de cobertura, que compara la sensibilidad a las tasas de interés de la cartera del plan con la sensibilidad a las tasas de interés de sus pasivos. Un índice de cobertura del 100 % significa que, en conjunto, se espera que la cartera compense el impacto de las variaciones en las tasas de interés sobre los pasivos. Los planes mantienen distintos niveles de cobertura según la proporción de activos invertidos en renta fija, la duración y la estructura de esas inversiones, y el nivel de financiamiento del plan.
Considere la eficacia de la cobertura
No todas las relaciones de cobertura son iguales. El índice de cobertura total supone que las tasas de interés suben y bajan de forma paralela en toda la curva de rendimiento. En la práctica, las tasas a corto plazo dependen en gran medida de la política de la Reserva Federal, mientras que las tasas a largo plazo responden a otros factores económicos. Las tasas en los tramos corto, medio y largo de la curva rara vez se mueven en sincronía. Para evitar resultados financieros imprevistos en las pensiones, es importante entender qué tan efectiva es la estrategia de cobertura en cada tramo de la curva, y no solo en conjunto. Incluso cuando la cartera de renta fija coincide con el pasivo en términos totales, puede seguir teniendo una sobrecobertura significativa en algunos tramos de la curva y una cobertura insuficiente en otros. Cuando las tasas se mueven de forma distinta a lo largo de la curva, estos desajustes pueden hacer que los activos y los pasivos varíen en montos distintos, lo que genera cambios imprevistos en el nivel de financiamiento.
Una cobertura agregada del 100 % puede ocultar desajustes significativos
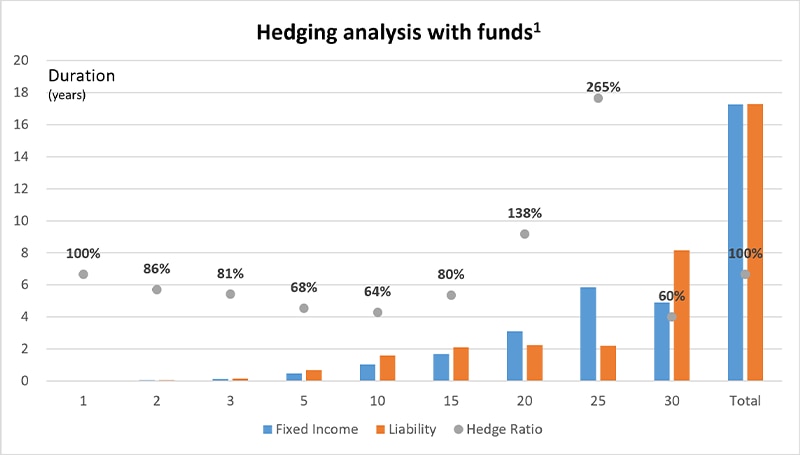
Consultar la versión accesible de esta tabla.
La cartera de renta fija coincide con el pasivo en su totalidad, pero el nivel de protección contra las tasas de interés varía considerablemente a lo largo de la curva de rendimiento. Una cobertura más consistente mantendría el objetivo seleccionado a lo largo de toda la curva, lo que reduciría la probabilidad de resultados imprevistos en el nivel de financiamiento cuando cambie la forma de la curva.
La sobrecobertura es una apuesta sobre las tasas
Algunos planes concentran una parte significativa de su exposición a la renta fija en el tramo largo de la curva. Esto puede ser intencional, mediante estrategias conocidas en ocasiones como coberturas “eficientes en el uso del capital”, o involuntario, mediante fondos de bonos que no están diseñados en función de los pasivos del plan. En cualquier caso, la cartera de renta fija puede tener una sobrecobertura considerable en ciertos puntos de la curva, lo que en la práctica equivale a apostar a que las tasas a largo plazo bajarán.
Varios patrocinadores tal vez no consideren su cobertura de pasivos de esta manera, pero el impacto se hace evidente cuando las tasas suben. Hemos visto planes cuya exposición a la renta fija en vencimientos a largo plazo excedía significativamente la exposición correspondiente de los pasivos, hasta superar el triple de esta en algunos casos. Cuando las tasas subieron abruptamente en 2022, estas posiciones contribuyeron a la caída del nivel de financiamiento. El aumento de las tasas a largo plazo en 2026 ha vuelto a crear un entorno en el que estas estrategias pueden jugar en contra del plan. En lugar de beneficiarse plenamente de la caída de los pasivos, un plan puede sufrir pérdidas mayores en sus activos de renta fija que superen la reducción de sus pasivos.
Para un plan de pensiones típico de tamaño mediano, este tipo de posicionamiento puede significar perder decenas de millones de dólares en mejoras del nivel de financiamiento que de otro modo podrían haberse conservado. Dicha pérdida de progreso puede retrasar el financiamiento total y la oportunidad de reducir aún más el riesgo de las pensiones.
Filosofía guiada
Para un plan subfinanciado, el aumento de las tasas de interés puede ser uno de los factores que contribuyen a reducir el déficit de financiamiento. Pasar a una cobertura total prematuramente, o incurrir en sobrecobertura, puede reducir ese beneficio potencial. Conforme mejora el estado de financiamiento, una estrategia de ajuste gradual de la asignación de activos puede servir de guía sistemática para adquirir renta fija adicional y proteger una mayor parte del progreso ya logrado.
El índice de cobertura adecuado variará en función del nivel de financiamiento, los objetivos y la estrategia general del plan. Independientemente del objetivo seleccionado, la exposición a la renta fija debe alinearse consistentemente con el pasivo a lo largo de toda la curva de rendimiento, en lugar de concentrarse en el tramo largo. Esto permite que un plan subfinanciado retenga el beneficio potencial de los movimientos favorables de las tasas de interés, y al mismo tiempo establezca una ruta clara para asegurar las ganancias a medida que se aproxima a sus metas de financiamiento.
Versión accesible de la tabla
Análisis de cobertura con fondos[1]
| Duración | 1 | 2 | 3 | 5 | 10 | 15 | 20 | 25 | 30 | Total |
| De renta fija | 0 | 0.1 | 0.1 | 0.5 | 1.0 | 1.7 | 3.1 | 5.9 | 4.9 | 17.3 |
| Pasivo | 0 | 0.1 | 0.2 | 0.7 | 1.6 | 2.1 | 2.3 | 2.2 | 8.2 | 17.3 |
| Ratio de cobertura | 100 % | 86 % | 81 % | 68 % | 64 % | 80% | 138 % | 265 % | 60 % | 100 % |
- Administrar activos
- Contribución definida
- Beneficio definido
- Administración de inversiones institucionales
- Donación planificada
- Posterior al cierre de M&A (fusión y adquisición)
- Planificación patrimonial
- Oficina familiar
- Banca privada
- Administración de inversiones personales
- Crecer
- Optimizar
- Defender
- Aprender
- EE. UU.
- Canadá
- Global
- China
- Europa