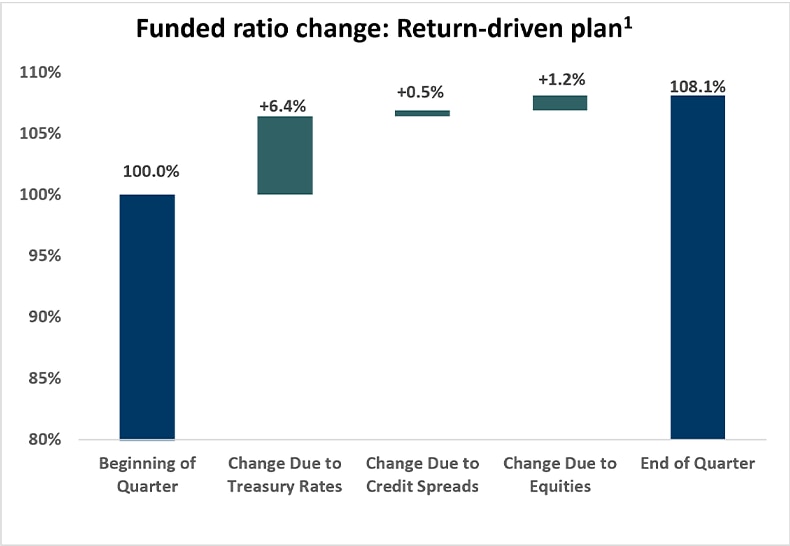
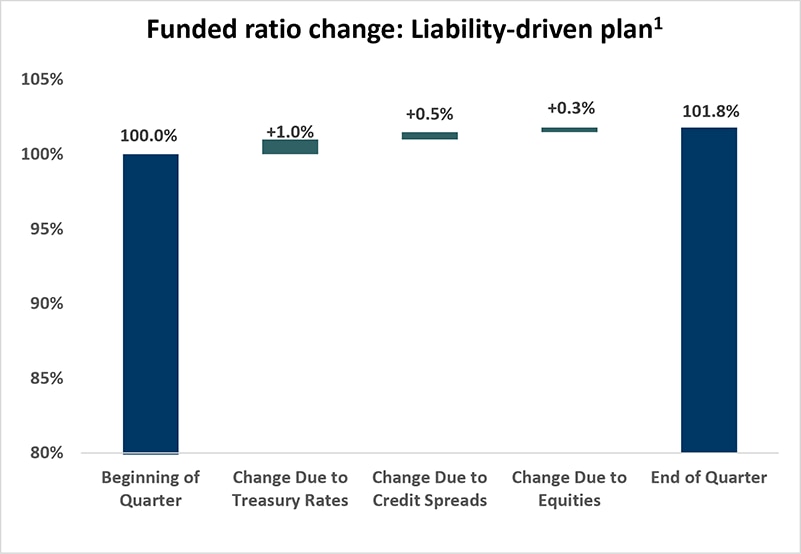
Los niveles de financiamiento de los planes corporativos de beneficios definidos aumentaron durante el tercer trimestre de 2026. Los factores principales fueron los rendimientos positivos de los activos orientados a generar rendimientos y el aumento de las tasas de descuento, ya que el incremento de las tasas de los bonos del Tesoro y la moderada ampliación de los diferenciales de crédito redujeron los pasivos. Un plan típico centrado en los rendimientos, con una mayor asignación a acciones, experimentó un aumento del 8.1 % en su relación de financiamiento, mientras que un plan típico centrado en los pasivos registró un incremento del 1.8 %. En lo que va del año, la relación de financiamiento del plan modelo centrado en los rendimientos ha aumentado aproximadamente 15.2 %, mientras que la del plan centrado en los pasivos ha tenido un incremento aproximado de 3.9 %.
Gráfico 1. Cambio en la relación de financiamiento: Plan basado en retornos1
Ver la versión accesible de este gráfico.
Gráfico 2. Cambio en el ratio de capitalización: Plan basado en pasivos1
Ver la versión accesible de este gráfico.
Tasas del Tesoro
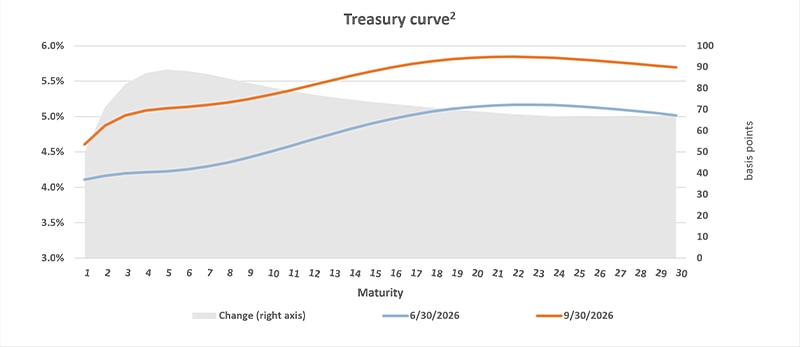
Las tasas de los bonos del Tesoro aumentaron y tuvieron un impacto positivo en el estado de financiamiento.
Las tasas de los bonos del Tesoro aumentaron en todos los vencimientos y registraron los mayores incrementos en el rango intermedio. Las tasas a corto y mediano plazo aumentaron aproximadamente entre 50 y 90 puntos base (pb), mientras que las tasas a largo plazo tuvieron un incremento de aproximadamente 70 puntos base. El aumento de las tasas redujo los pasivos por pensiones, lo que mejoró las relaciones de financiamiento. Los planes centrados en el rendimiento obtuvieron mayores ganancias, mientras que los planes centrados en los pasivos registraron una mejora más moderada, ya que las pérdidas en la renta fija de larga duración compensaron parcialmente la disminución de los pasivos.
Gráfico 3. Curva del Tesoro2
Consultar la versión accesible de esta tabla.
Diferenciales de crédito
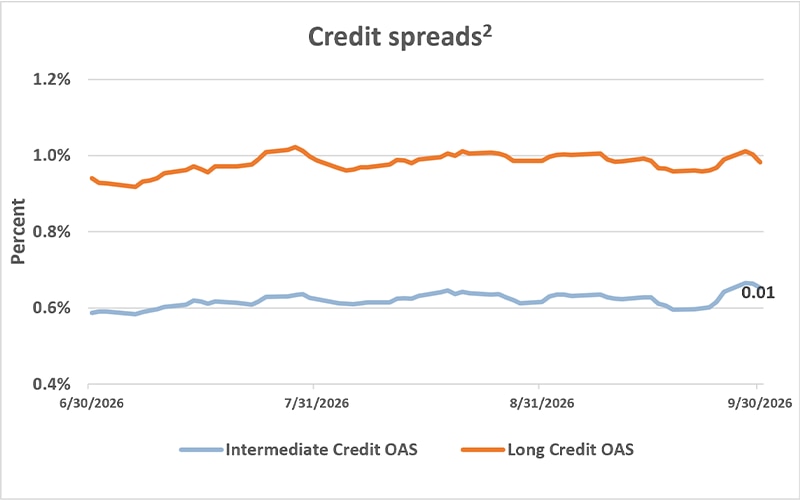
Los diferenciales de crédito se ampliaron y tuvieron un impacto positivo en el estado de financiamiento.
La ampliación de los diferenciales de crédito aumentó las tasas de descuento y disminuyó los pasivos. Los diferenciales de crédito de duración intermedia se ampliaron en 6 puntos base, mientras que los diferenciales de crédito de larga duración registraron una ampliación de 7 puntos base. El aumento general de los diferenciales fue impulsado por un incremento moderado de las primas de riesgo crediticio, en un contexto de preocupación persistente por la inflación y de incertidumbre en la fase final del ciclo de mercado. En términos netos, considerando el incremento en la curva de rendimiento de los bonos del Tesoro, la tasa de descuento total basada en bonos corporativos para los planes de pensiones aumentó aproximadamente 76 puntos básicos.
Gráfico 4. Diferenciales de crédito2
Consultar la versión accesible de esta tabla.
Acciones
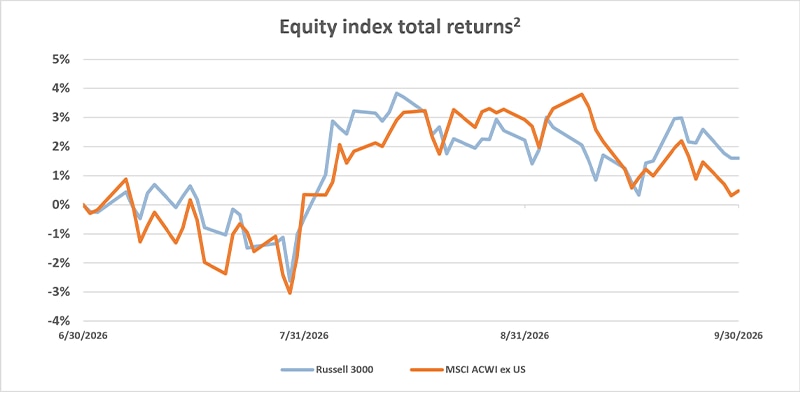
El rendimiento del mercado bursátil tuvo un impacto positivo en el estado de financiación.
El rendimiento positivo general aumentó las relaciones de financiamiento este trimestre, impulsado por ganancias corporativas superiores a las esperadas y por la continua inversión de capital en inteligencia artificial. Las acciones de alta capitalización estadounidenses tuvieron un rendimiento superior al de las de baja capitalización con retornos de alrededor de 2.30 % y -7.23 %, respectivamente. Las acciones internacionales registraron un rendimiento inferior al de las acciones nacionales y obtuvieron una rentabilidad de alrededor del 0.48 %.
Gráfico 5. Retornos totales del índice de acciones2
Consultar la versión accesible de esta tabla.
1Supuestos
- Datos al 09/30/2026, fuente: PNC.
- Los cambios en la relación de financiamiento corresponden a planes genéricos con los perfiles de asignación y pasivos que se especifican a continuación. Los resultados son impulsados por el mercado y no incorporan efecto alguno que sea específico al plan, como pagos de beneficios, gastos, acumulación de beneficios o contribuciones del plan. Los cambios en el ratio de capitalización son sensibles al ratio de capitalización al inicio del periodo.
- Un plan basado en retornos es un plan de pensiones con una asignación de activos comúnmente asociada con un objetivo de retorno absoluto y tiene alta asignación a los activos que buscan retornos (acciones en compañías que cotizan en bolsa, en este caso), y normalmente presenta una alta volatilidad con respecto al estado de financiamiento. La asignación de activos asumida es del 70 % en el índice MSCI All Country World y del 30 % en el índice Bloomberg Aggregate.
- Un plan basado en obligaciones tiene principalmente un enfoque de inversión centrado en las obligaciones y tiene una gran asignación a bonos de larga duración para ayudar a reducir la volatilidad en su ratio de capitalización. La asignación de activos asumida es del 20 % en el índice MSCI All Country World, 64 % en el índice Bloomberg Long Credit y 16 % en el índice Bloomberg Long Government.
- El perfil de pasivos se basa en los índices BAML Mature/Average U.S. Pension Plan AAA-A Corp con una duración promedio de 12.2 años.
2Datos al 09/30/2026, Source FactSet®. FactSet® es una marca registrada de FactSet Research Systems Inc. y sus compañías afiliadas.
Contáctenos »
Versión accesible de los gráficos
Gráfico 1. Cambio en el ratio de capitalización: Plan basado en el retorno1
| Plan basado en el retorno | Cambio en el ratio de capitalización |
| Inicio del trimestre | 100.0 % |
| Cambio debido a tasas del Tesoro | 6.4 % |
| Cambio debido a diferenciales de crédito | 0.5 % |
| Cambio debido a acciones | 1.2 % |
| Fin del trimestre | 108.1 % |
Gráfico 2. Cambio de relación de financiamiento: plan basado en pasivos1
| Plan basado en las obligaciones | Cambio en el ratio de capitalización |
| Inicio del trimestre | 100 % |
| Cambio debido a tasas del Tesoro | 1.0 % |
| Cambio debido a diferenciales de crédito | 0.5 % |
| Cambio debido a acciones | 0.3 % |
| Fin del trimestre | 101.8 % |
| Vencimiento | 06/30/2026 | 09/30/2026 | Cambio (eje derecho) |
| 1 | 4.11 % | 4.61 % | 0.5 |
| 3 | 4.20 % | 5.02 % | 0.82 |
| 5 | 4.23 % | 5.12 % | 0.89 |
| 7 | 4.29 % | 5.16 % | 0.87 |
| 9 | 4.42 % | 5.24 % | 0.82 |
| 11 | 4.58 % | 5.37 % | 0.79 |
| 13 | 4.74 % | 5.50 % | 0.76 |
| 15 | 4.90 % | 5.63 % | 0.73 |
| 17 | 5.02 % | 5.74 % | 0.72 |
| 19 | 5.11 % | 5.81 % | 0.7 |
| 21 | 5.16 % | 5.84 % | 0.68 |
| 23 | 5.17 % | 5.84 % | 0.67 |
| 25 | 5.15 % | 5.81 % | 0.66 |
| 27 | 5.11 % | 5.77 % | 0.66 |
| 29 | 5.05 % | 5.72 % | 0.67 |
Gráfico 4: Diferenciales de crédito2
| Fecha | OAS (diferencial ajustado a opciones) de crédito intermedio | OAS (diferencial ajustado a opciones) de crédito largo |
| 06/30/2026 | 0.59 | 0.94 |
| 07/31/2026 | 0.62 | 0.99 |
| 08/31/2026 | 0.62 | 0.99 |
| 09/30/2026 | 0.65 | 0.98 |
Gráfico 5: Retornos totales del índice de acciones2
| Índice | Fecha | Porcentaje |
| Russell 3000 | 06/30/26 | 0.00 |
| 07/31/26 | -0.49 | |
| 08/31/26 | 2.21 | |
| 09/30/26 | 1.60 | |
| MSCI ACWI ex USA | 06/30/26 | 0.00 |
| 07/31/26 | 0.34 | |
| 08/31/26 | 2.92 | |
| 09/30/26 | 0.48 |